序章一場失敗的發行
1976 年 8 月 31 日,星期二,紐約。先鋒集團的第一支指數基金完成首次公開發行。承銷商設定的目標是 1.5 億美元,結果只募到 1130 萬美元,短少了 93%。[1][3]承銷商跑來找約翰·柏格,建議乾脆取消這筆交易,把錢退還給投資人,假裝什麼事都沒發生過。柏格只回了一句話:「絕不。」[3]
這支基金的名字叫第一指數投資信託,追蹤標準普爾 500 指數。它不承諾打敗市場,不承諾選到飆股,不承諾任何聰明的事。它只承諾一件事:盡可能便宜地跟上市場。華爾街給了它一個綽號,叫「柏格的愚行」。[1]
五十年後,這個被嘲笑的點子,成了全世界散戶買基金時的第一個預設選項。這本書要講的,就是它怎麼從一場失敗的發行,走到今天。它不教你怎麼選基金,不預測哪個市場會漲。它要問的是一個更老的問題:當整個行業都靠「我比你聰明」賺錢,一個承認自己不聰明的產品,憑什麼活下來?
第一章普林斯頓那篇 130 頁的論文
約翰·克利夫頓·柏格 1929 年 5 月 8 日出生在新澤西州蒙特克萊爾,是雙胞胎中的一個。1951 年,他以優異成績從普林斯頓大學經濟系畢業,畢業論文的題目是《投資公司的經濟角色》,全文 130 頁。[10]
這篇論文的結論,在當時幾乎沒有人想聽。柏格算了一筆帳:共同基金收的管理費與交易成本,長期下來吃掉的報酬,遠比經理人靠選股多賺的部分還多。大多數基金跑不贏市場平均,不是因為經理人不夠聰明,而是因為收費的結構註定如此。一個 22 歲的大學生,用 130 頁的篇幅,把整個行業的商業模式寫成了一道無解的算術題。
論文被惠靈頓基金的創辦人華特·摩根讀到了。摩根是當時基金業的元老,他看完論文,直接把這個剛畢業的年輕人請進公司。柏格在惠靈頓一路爬升,成了公司的核心人物。諷刺的是,他後來親手顛覆的,正是摩根那一代人建立的行業。
論文裡有一句話,柏格用了一輩子去實踐:投資公司應該以最有效率、最誠實、最經濟的方式經營。這句話聽起來像一句空話,但柏格把它當成數學來執行。效率、誠實、經濟——每一個詞,後來都變成先鋒集團的一條具體規則。
第二章被開除的人
1967 年,惠靈頓與波士頓的投資公司桑代克、多蘭、潘恩合併。合併案一開始被當成強強聯手,七年後卻演變成一場管理權之爭。1974 年,柏格被開除,失去了他花了 23 年爬上去的位置。那一年他 45 歲,家裡有 6 個孩子,心臟也不好。[10]
被開除通常是一個人職業生涯的句點,對柏格卻是一個開口。惠靈頓的董事會允許他帶走公司的行政與後台業務,另起爐灶。1974 年 9 月,他創立了先鋒集團;1975 年 5 月 1 日,先鋒正式開始營運。[6][10]
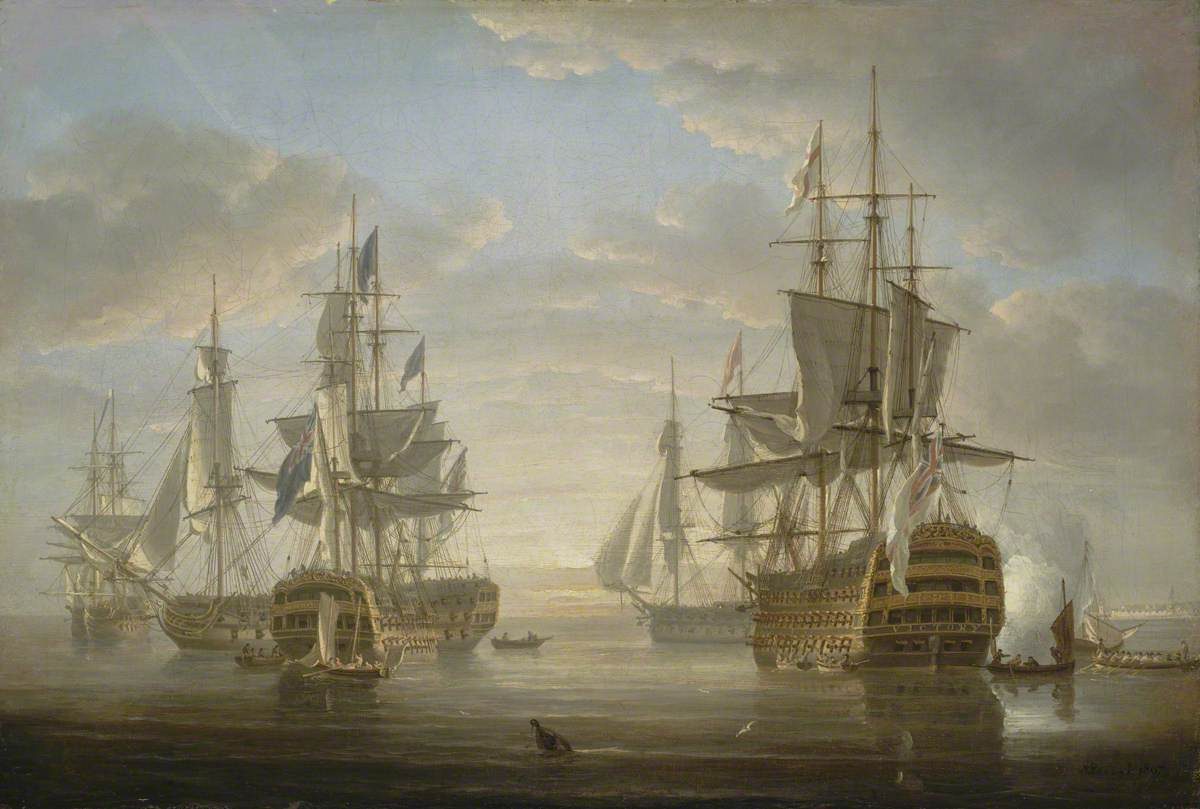
「先鋒」這個名字,取自納爾遜將軍在 1798 年 8 月 1 日尼羅河戰役中的旗艦 HMS Vanguard。柏格在一本講英國海軍戰績的舊書裡讀到這艘船,喜歡上這個名字。字典裡,vanguard 的意思是「新趨勢的領頭者」。[9]一家剛被開除的人創立的、連投資管理權都沒有的小公司,取了一個艦隊前鋒的名字。這不是自信,這是宣戰。
先鋒的股權結構,在華爾街也是異類。它不屬於任何外部股東,而是由它自己的基金持有,基金則屬於買基金的投資人。沒有人能從先鋒身上抽走利潤,規模做大之後省下的成本,只能有一個去處:降費。這間公司的設計,從第一天起就把「為投資人省錢」寫進了所有權結構裡,而不是寫進宣傳手冊裡。
第三章點子早就在那裡
指數基金不是柏格發明的。這個點子在 1976 年之前,已經在學術圈與銀行裡流傳了 16 年。柏格的貢獻,是把它交到普通人手裡。
1960 年 1 月,兩位年輕的經濟學家愛德華·任肖與保羅·費爾德斯坦在《金融分析師期刊》發表了一篇論文,標題直白得近乎挑釁:〈支持一家無人管理投資公司的理由〉。他們主張,與其付錢請人選股,不如直接持有整個市場。[12]至少早在 1963 年,價值投資之父班傑明·葛拉漢也主張過成立這樣的基金。[3]
1971 年,富國銀行率先動手。約翰·麥克昆帶領的團隊,用行李箱製造商山姆森公司的退休金 600 萬美元,做出人類歷史上第一支指數基金。它等權重持有紐約證交所約 1500 檔股票,也就是每檔股票買進相同的金額。這個設計在實務上是一場惡夢:股價每天波動,等權重就得每天交易,成本高得嚇人,帳務也難以維護。1976 年,這支基金改為市值加權的標準普爾 500 指數。[2]
但富國銀行的基金只對機構客戶開放,普通人買不到。缺口一直留在那裡,直到 1976 年 8 月,諾貝爾經濟學獎得主保羅·薩繆爾森在《新聞週刊》專欄裡公開呼籲:散戶也應該有機會投資指數。[10]同一個月,柏格的第一指數投資信託開門營業。學術界寫了 16 年的點子,銀行試了 5 年的產品,終於在一個月之內,同時走到散戶面前。
這裡有一個值得記住的順序:先有論文,再有機構產品,最後才有散戶產品。柏格不是點子的源頭,他是點子的終點站——把一個已經被證明可行的想法,交給最沒有議價能力的一群人。創新史上最常見的角色不是發明家,而是把發明送到需要它的人手裡的那個人。
第四章沒有人要的基金
1976 年 8 月 31 日的發行,是一場公開的難堪。承銷團由迪安·惠特、巴奇·霍爾西·斯圖爾特、潘恩·韋伯與雷諾茲證券四家大型經紀商組成,目標是募到 1.5 億美元,最後只募到 1130 萬美元。錢少到連 500 檔股票都買不齊,基金開張時只持有 280 檔。[1][4]更糟的是,這支標榜低成本的基金,開賣時還收最高 6% 的銷售手續費。[4]
華爾街的反應不是冷淡,是敵意。評論者罵它是「通往平庸的捷徑」,甚至罵它「不美國」——在一個崇拜贏家、崇拜明星、崇拜「打敗大盤」的國家,承認自己只想跟上大盤,本身就是一種冒犯。[4]柏格自己也承認,這是一次「徹底失敗」。[4]
這支基金承諾的只有一件事:
不承諾任何事。
敵意的背後,是一句沒說出口的指控。指數基金的存在本身,就是對整個主動管理行業的指控:你們收的費用,配不上你們提供的價值。一支不選股、不預測、不請明星經理人的基金,等於當眾說,皇帝的新衣是用投資人的錢織的。沒有人喜歡聽這句話,尤其不喜歡聽一個剛被開除的人說。
但柏格拒絕取消發行。1130 萬美元買不齊 500 檔股票,那就先買 280 檔,用抽樣複製指數。基金就這樣開張了,帶著一個嘲笑它的綽號,和一個連發行者自己都承認很難看的開局。很多偉大的東西都是這樣開始的:不是在一片掌聲中,而是在一片「這怎麼可能賣得掉」的質疑聲中。
第五章成本是唯一確定的事
指數基金真正的論點,從來不是「主動經理人很笨」,而是一道算術。所有投資人加起來,拿到的就是市場的整體報酬;扣掉成本之後,投資人實拿的,就是市場報酬減去成本。成本越高,實拿越少。這不是預測,這是加減法。
柏格把這個道理叫做「成本至上假說」:投資報酬裡,唯一能確定的部分是成本。市場明天漲跌,沒有人知道;哪支股票會飆,也沒有人知道;但基金收你多少錢,白紙黑字寫在那裡。一個收 1% 的基金,每年要先贏過市場 1 個百分點,才能跟一支收 0.04% 的指數基金打平。時間越長,這個差距越像滾雪球。
數據站在柏格這一邊。標準普爾的 SPIVA 報告顯示,到 2026 年 6 月為止的 20 年裡,約 9 成美國大型主動基金跑輸標準普爾 500 指數,而且這個統計把中途倒閉或被合併的基金也算進了輸家那一邊。[13]輸的原因五花八門,但輸的結構只有一個:費用。
費率的差距,今天看起來比 1976 年更懸殊。先鋒 500 指數基金的費率,如今投資人級別是 0.14%,Admiral 級別是 0.04%。[5]0.04% 是什麼概念?投 1 萬美元,一年付 4 美元。這不是一家公司在做慈善,這是一間由投資人自己擁有的公司,把規模經濟的果實留在投資人口袋裡的必然結果。
群眾心理學在這裡給了一個殘酷的解釋:人要的不是報酬,是故事。明星經理人、獨家洞見、打敗大盤的快感——主動基金賣的從來不只是報酬,它賣的是「我比別人聰明」的感覺。指數基金賣的恰恰相反:承認自己不知道,承認自己只是市場的一部分。這違反人性,所以 1976 年沒有人要;也正因為違反人性,所以它有效。人性不會變,算術也不會變。
第六章五十年後的預設值
指數基金花了很長時間才從笑話變成常識。1985 年,全美國的指數基金加起來,規模只有 5.11 億美元——比 1976 年的首次發行多不了多少。[3]轉折來得很慢,慢到大多數人沒有注意到它正在發生。
到 2016 年,光是先鋒 500 指數基金一檔,規模就超過 2520 億美元。[3]根據先鋒的計算,1976 年底投入這支基金的 1 萬美元,到 2026 年已經增值到 200 萬美元以上,年化報酬率略低於 11.6%。[5]中間經歷了 1987 年股災、網路泡沫、金融海嘯與疫情崩盤,基金什麼都沒做,只是待在那裡。
2023 年 12 月,歷史性的交叉點出現了:美國被動式基金的資產規模首度超越主動式基金,132.9 兆美元對 132.3 兆美元。[8]到 2025 年底,指數基金與 ETF 合計 191 兆美元,佔美國長期基金資產的 52%;2010 年,這個比重只有 19%。[8]15 年之間,少數派變成了多數派。
柏格活著看到了這一切。他在 1999 年寫下《Common Sense on Mutual Funds》,成了暢銷書;同一年卸下先鋒董事長的職位。[6][10]2019 年 1 月 16 日,他在賓州布林莫爾的家中去世,享年 89 歲。[10]他死後,華頓商學院寫道,他為普通投資人做的好事,超過過去一個世紀裡的任何人。[7]
今天,一個剛開始存退休金的年輕人,打開任何一家券商 App,第一個被推薦的選項,幾乎一定是某支低成本指數基金。沒有人會覺得這有什麼特別。預設選項最厲害的地方,就是讓人忘記它曾經需要有人堅持。
終章懶惰的勝利?
指數基金的勝利,常被說成是「懶惰的勝利」:什麼都不做的人贏了。但這個說法弄反了因果。柏格不是懶惰,他是誠實。他誠實地承認,投資世界裡唯一能控制的東西是成本;誠實地承認,大多數人——包括大多數專家——沒有持續打敗市場的能力。懶惰什麼都不承認,誠實才需要勇氣。
這本書想留下的,不是「買指數基金」這個結論。結論會過時,市場會變,費率會變,連指數本身的定義都會變。想留下的,是一個判斷問題的方法:當一個行業告訴你,付錢就能買到聰明,先問一句——聰明能不能被重複?不能被重複的聰明,是運氣;運氣不能收費。能被重複的東西只有兩件:市場的整體報酬,與你付出的成本。
尚無答案的問題
誠實起見,以下幾件事至今沒有可靠答案,本篇不假裝知道:
- 當指數基金越來越大,市場的價格發現機制會不會變遲鈍?學界至今沒有定論,證據指向不同的方向。
- 三大指數巨頭手中集中的投票權,應該如何制衡?至今沒有任何一方提出被普遍接受的答案。
- 柏格的答案是否適用於每一個市場?美國大型股的證據最完整,新興市場與債券市場的證據仍在累積,現在下結論還太早。
1976 年 8 月 31 日那天,承銷商建議把錢退回去,假裝什麼都沒發生。柏格說絕不。五十年後,全世界散戶的退休金裡,都住著那一句「絕不」。一個產品的命運,有時候不是由它承諾了什麼決定的,而是由它拒絕承諾什麼決定的。