序章最後一個交易日的鐘聲
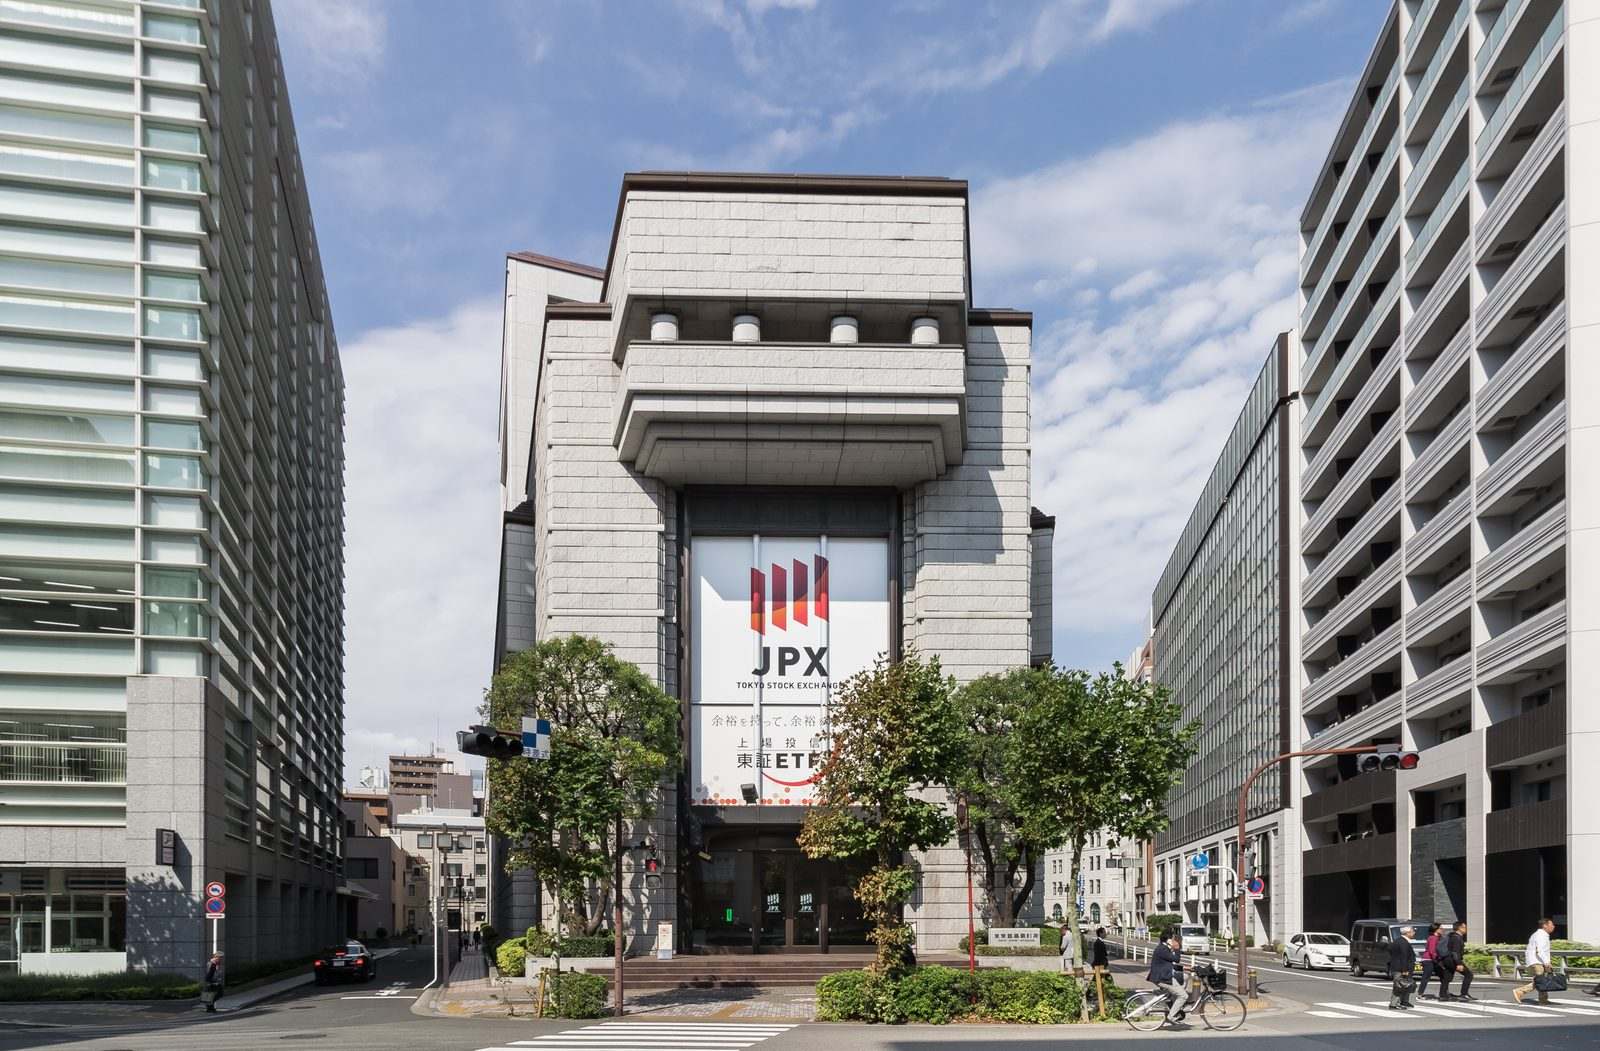
1989 年 12 月 29 日,星期五,東京證券交易所一年最後一個交易日。收盤的鐘聲響起時,日經平均指數停在 38915.87 點。
那是一個沒有人覺得異常的數字。四年之前,這個指數還只有 13000 點上下;四年之間,它漲了將近 3 倍。整個 1980 年代,日本像被世界捧在手心裡:汽車、電視、半導體賣遍全球,錢多到不知往哪裡放,東京的夜晚亮得像白天。交易員收拾東西回家過新年,心裡想的大概是明年還會漲多少。
沒有人知道,這個數字會在原地停留 34 年。日經要到 2024 年 2 月 22 日,才以 39098.68 點收盤,重新越過 1989 年那個冬天的頂點[1]。整整一代人的青春,就卡在這兩組數字之間。
這本書要講的不是一條指數曲線,而是一個國家如何集體相信一件事、又如何被這份相信反噬的故事。
第一章廣場上的一紙協議
一切開始於一間飯店。1985 年 9 月 22 日,美國、日本、西德、法國、英國五國的財長與央行總裁齊聚紐約廣場飯店,簽下後來被稱為廣場協議的約定:聯手把過強的美元壓下來[2]。
當時的美元強得離譜,美國的貿易逆差與日本的順差都大到無法忍受。協議生效後,日圓像脫韁的野馬:協議前 1 美元兌 240 日圓,到 1988 年初只剩 120 日圓上下,三年不到升值將近一倍[2]。出口商手裡的日圓收入一夕縮水,日本人把這段日子叫做圓高不況,日圓升值帶來的不景氣。
為了替出口商止血,日本銀行開始降息。1986 年 1 月到 1987 年 2 月,官方貼現率連降 5 次,從 5% 砍到 2.5%,創下當時日本歷史最低紀錄,而且一維持就是兩年多[3]。便宜的錢像潮水一樣湧進金融體系,問題是,這些錢沒有去蓋更多工廠。工廠已經夠多了。
錢去了它最容易去的地方:土地與股票。
第二章便宜的錢去了哪裡
泡沫的燃料從來不只是利率,還有一套讓人安心的邏輯。日本的銀行放款最看重擔保品,而最好的擔保品就是土地。土地漲了,企業能借更多錢;借來的錢買股票與土地,價格再漲,擔保品又更值錢。一個自我餵養的迴圈就這樣轉了起來。
企業也加入了遊戲。當時流行一個詞叫財技,用金融操作賺錢。製造業的本業再辛苦,也比不上在股市與地市裡一個月的漲幅。借錢成本只有 2.5%,任何資產只要漲得比這快,借錢就是穩賺不賠的算術。於是全日本都在做同一道算術題。
銀行更不用說。土地只漲不跌,在當時不是預測,而是常識,是從戰後一路走來的經驗。一個從未見過地價下跌的民族,要如何想像地價會跌?就像要一個從沒見過冬天的人想像下雪。放款員不是壞人,他們只是活在一個從未被證偽的假設裡。
第三章買下美國
1989 年 9 月,Sony 以 34 億美元買下美國哥倫比亞影業,還承擔了 14 億美元債務[5];同一時期,三菱地所買下了紐約洛克菲勒中心[9]。美國的報紙與電視一片譁然:日本人要買下美國了。
這種焦慮不是空穴來風。當時流傳著一句話:東京皇居的地價,可以買下整個加州。這當然不是精確的估值,皇居從來沒有掛牌出售過;但學者事後估算,1991 年底日本全國土地總值接近 20 兆美元,約為美國的 5 倍,皇居所在地的地價確實高到足以與整個加州的土地價值相提並論[4]。一句誇張的玩笑話,背後是一組真實得令人不安的數字。
1989 年,全球前 10 大富豪有 6 人是日本人,首富是西武集團的堤義明,身家估計 150 億美元[8]。同年 12 月,就在日經見頂前兩週,日本收藏家森下安道在紐約拍賣會上一口氣花了 1 億美元,買下梵谷、莫內、雷諾瓦與高更的畫作;一個月前,另一位地產商才以 5100 萬美元買下畢卡索的《皮耶蕾特的婚禮》[8]。
一個國家買畫、買電影公司、買摩天大樓,買的其實不是資產,而是一種感覺:我們是世界第一,而且永遠都是。
第四章沒有人相信會跌
泡沫頂點的日經,本益比超過 60 倍。意思是投資人願意用 60 年的企業獲利,來換一張今天的股票。這個數字本身就是一封自白書:大家買的早已不是企業未來賺多少錢,而是下一個人願意出多少錢。
群眾心理最弔詭的一刻,就是懷疑本身變成錯誤。當所有人都在賺錢,說「太貴了」的人不是先知,是掃興的人,是錯過行情的笨蛋。報紙上看不到警告,電視上的專家解釋為什麼這次不一樣:日本的土地有限、人口密集、企業互相持股,地價有結構性理由只漲不跌。每一句話單獨聽都有道理,合在一起就是一場集體催眠。
制度也幫了倒忙。企業互相持有對方的股票,股價上漲直接墊高彼此的帳面資本,資本充足了又能借更多錢。銀行、企業、地價、股價,四者綁在同一條繩子上,一起上升,也注定一起下墜。沒有人設計過這套機制,它是幾十年成功經驗層層堆出來的。
狂熱的自我實現就是這樣:相信價格會漲的人買進,買進讓價格真的漲,漲價又證明了相信是對的。直到有一天,繩子繃到最緊。
泡沫最滲透人心的部分,不在交易大廳,而在日常對話裡。上班族午休時談的不是工作,是手上的股票;家庭主婦聚會的話題從孩子的成績變成了哪支股票又漲停;計程車司機也能對地價頭頭是道。一個社會一旦把資產價格當成茶餘飯後,價格就不再是市場的事,而是身分的事。賣掉股票,等於承認自己看走眼;繼續持有,等於證明自己是對的。在這種氣氛裡,沒有人是單純的投資人,每個人都是自己信念的辯護者。
第五章升息的人
1989 年 5 月 31 日,日本銀行把官方貼現率從 2.5% 調升到 3.25%,9 年來第一次升息[3]。市場聳聳肩,繼續漲。10 月 11 日,再升到 3.75%,市場還是漲。泡沫的慣性比任何人都想像的大。
真正的轉折發生在 12 月 17 日。職業央行官員三野康接任日本銀行總裁,他多年來冷眼看著投機膨脹,上任就是要替經濟降溫。12 月 25 日,貼現率升到 4.25%;1990 年 3 月升到 5.25%;8 月 30 日升到 6%[3]。一年多之內,借錢的成本漲了將近 1.5 倍。
1990 年,日經在 12 個月內跌了將近 39%,年底收在 23850 點上下[7]。但這只是第一幕。地價的反應慢了半拍,從 1991 年起才開始下跌,然後一路跌到 2005 年,日本六大城市商業地價指數從高點跌掉約 87%[7]。1992 年 8 月,日經跌到 14309 點,比頂點少了 6 成以上[7]。
最致命的不是跌幅,而是擔保品的崩塌。當年借錢的依據是土地值多少錢,土地一跌,貸款就成了收不回來的壞帳。銀行最終註銷的壞帳約 100 兆日圓[1]。這個數字大到失去意義:它相當於把整整一代人的儲蓄,拿去填一個從未存在過的價值。
第六章失落的三十年
1990 年代被稱為日本失落的十年,後來人們發現,十年不夠,要再加十年。整個 1990 年代,日本 GDP 年均成長只有 1.6%,不到之前 10 年 3.8% 的一半[6]。物價不漲反跌,企業不投資,銀行不敢認賠,政府不敢讓大銀行倒閉。一種慢性病取代了急性崩盤。
銀行把錢繼續借給早就該倒閉的企業,只為了不讓壞帳浮上檯面。這些企業被稱為殭屍企業:不死,也不活,吸走本該流向新公司的資金與人才。年輕人畢業即遇上就業冰河期,一整代人被迫接受非正職工作,結婚、生子、買房的人生時鐘,全部往後撥了 10 年。
日本銀行在 1999 年把利率降到實質零,2001 年開全球主要央行之先實施量化寬鬆,但失去的時間追不回來。2008 年 10 月全球金融危機期間,日經比 1989 年的頂點低了 82%[7]。一個在 1989 年頂點買進的人,要等 34 年才等回本金[1]。
數字會復原,信心不會。直到 2024 年 2 月 22 日,日經才收在 39098.68 點,越過 1989 年的紀錄,距離那個冬天的鐘聲,隔了 34 年又將近兩個月[1]。
更深的傷口留在心態裡。經歷過崩盤的一代人,學會了把錢存在銀行而不是投入市場,學會了不借錢、不擴張、不冒險。企業手握大量現金卻不投資,家庭寧可儲蓄也不消費,整個社會變得防衛而謹慎。經濟學家把這種狀態叫做資產負債表衰退,但對普通人來說,它只有一個名字:再也不要重蹈覆轍。問題是,過度的謹慎本身也是一種代價,它讓一個國家在復原之後,依然走得小心翼翼。
終章價格與價值之間
泡沫破裂之後,日本人學到的教訓不是不要相信,而是要懷疑相信本身。地價只漲不跌、股價永遠向上、這次不一樣,這些句子在 1989 年聽起來像常識,在 1990 年聽起來像笑話,在 2024 年聽起來像警鐘。
日本泡沫真正的教訓,不在於哪個政策錯了。廣場協議、日圓升值、低利率,每一步在當時都有不得已的理由。教訓在於:當一整個國家都用同一套假設做決策,假設就不再是假設,而是命運。價格可以脫離價值很久,久到讓所有人都以為價值跟上了價格。
今天的世界,依然到處是 1989 年的影子:便宜的錢、互相餵養的價格、以及那句永遠有人會說的話——這次不一樣。
1989 年 12 月 29 日的鐘聲早就敲過了。它提醒我們的不是日本做錯了什麼,而是一件更安靜的事:一個國家的狂熱,從來不是由瘋子推動的,而是由一群理性的人,在一個看似理性的假設裡,一步一步走進去的。