序章沒有消息的那一天
1987 年 10 月 19 日,星期一。紐約證券交易所收盤的時候,道瓊工業指數停在 1,738.74 點,比上個星期五跌了 508 點,跌幅 22.6%。這是道瓊指數有史以來最大的單日跌幅,比 1929 年股災裡任何一天都慘。[1][10]
那一天沒有戰爭,沒有政變,沒有一家大公司倒閉,沒有央行總裁辭職。報紙的頭版在找原因,找了一圈,只找到一堆「可能」:貿易逆差、利率太高、美元太弱、稅改威脅併購。每一項都是真的,每一項都不足以解釋 508 點。真正特別的不是發生了什麼,而是幾乎什麼都沒發生,市場卻自己崩了。
這本書要講的,就是這個「幾乎什麼都沒發生」。它不教你怎麼預測下一次崩盤——沒有人能。它要問的是一個更老、也更誠實的問題:當幾百萬人、幾千台電腦同時照著各自的道理做事,為什麼加總起來會是一場災難?
第一章一根拉滿五年的弦
1982 年 8 月,道瓊指數只有 776 點。到了 1987 年 8 月,它漲到 2,722 點。5 年之內漲了 2.5 倍。光是 1987 年的前 7 個月,道瓊就又漲了 44%,8 月 25 日創下 2,722 點的歷史收盤高點。[10][1]
漲得太久,人會忘記跌是什麼感覺。1987 年初,10 年期美國公債殖利率是 7.18%,到了 10 月 16 日星期五,已經升到 10.23%。借錢變貴了,股票的吸引力正在被債券一點一點吸走。[2]
股價漲得比獲利快,本益比一路被推高。聯準會研究員卡爾森後來寫道,1987 年之前的好幾年,股價漲幅持續超過獲利成長,不少評論者已經警告市場估值過高。警告一直有人在講,只是沒有人想聽——牛市裡,警告聽起來永遠像噪音。[2]
背景裡還有一條更長的線。1985 年 9 月 22 日,美、日、西德、法、英五國在紐約廣場飯店達成協議,聯手把美元壓下來。兩年之內,美元對主要貨幣跌了約 40%。1987 年 2 月,各國又在巴黎簽下羅浮宮協議,想把美元穩住——跌得夠了,再跌就要出事。[8]
弦拉得越滿,斷的時候聲音越大。1987 年秋天,市場已經不是在問「會不會跌」,而是在問「誰先動手」。沒有人覺得自己是那個動手的人。每個人都只是站在弦的旁邊,等著別人先放手。
第二章星期三到星期五
1987 年 10 月 14 日,星期三,美國商務部公布 8 月商品貿易逆差 157 億美元,比市場預期的多出約 15 億美元。道瓊那天跌了 95 點。[3]
星期四又跌 57 點。星期五,10 月 16 日,道瓊再跌 108.35 點,跌幅 4.6%,是當時史上最大的單日點數跌幅。同一天,倫敦因為前一夜的大風暴——1987 年大風暴吹倒了英格蘭南部大片樹木、癱瘓交通——股市被迫提早休市。[1][10]
從 10 月 13 日星期二收盤算到 10 月 19 日星期一收盤,道瓊一共跌了 769 點,跌幅 31%。布雷迪報告後來估計,美國股市在這 4 個交易日裡蒸發了將近 1 兆美元的市值。[3]
那個週末,華爾街沒有人睡得好。投資組合保險的電腦已經算好了星期一要賣多少,基金經理人已經接到了贖回電話,交易員已經把賣單排進了系統。星期一還沒開盤,賣壓已經在門外排隊了。
第三章太陽升起的地方先跌
星期一,太陽從東邊升起,跌勢也從東邊開始。東京日經指數跌了 2.5%,香港恆生指數跌了 11.1%,倫敦金融時報 30 種指數跌了 10.1%。然後輪到紐約。[4]
紐約一開盤就崩了。賣單像潮水一樣湧進來,收盤時道瓊停在 1,738.74 點,跌了 508 點,跌幅 22.6%。標普 500 指數跌了 20.5%。最後 1 小時 15 分鐘,道瓊又跌了將近 300 點。那一天,紐約證交所成交了 6.04 億股。[1][10][3]
隔天早上,東京日經指數再跌 14.9%,幾乎所有股票都觸及跌停、停止交易。全球 23 個主要股市全數下跌,一個月下來,香港恆生指數跌了 45.8%,是全球跌得最慘的市場。全球股市損失估計達 1.71 兆美元。[10]
聯準會的歷史學家後來把這一天稱為「第一場當代全球金融危機」。它跟著太陽走:東京、香港、倫敦、紐約,一個時區接著一個時區,沒有一個地方躲得掉。[1]
第四章機器學會了害怕
股災之後,所有人都在問同一個問題:是誰賣的?布雷迪報告的答案讓很多人不舒服:賣得最兇的,不是恐慌的散戶,而是照著電腦模型辦事的機構。[3]
這套策略叫投資組合保險。做法很簡單:用電腦模型模仿一張賣權,股價漲就加碼,股價跌就賣期貨,把曝險降下來,替投資組合設一道「地板」。到了 1987 年 10 月中旬,估計有 600 億到 900 億美元的股票用了這套策略,用的都是同一套數學。[3]
問題不在數學,在於所有人同時用同一套數學。10 月 19 日當天,紐約證交所總成交不到 210 億美元,其中 3 家投資組合保險商的賣單就佔了將近 20 億美元。期貨市場的賣壓更大,3 家保險商在期貨市場賣出的股票等值約 28 億美元。[5]
賣壓從期貨傳進現貨:期貨跌得比現貨多,指數套利者就買期貨、賣現貨股票,現貨跟著跌;現貨一跌,投資組合保險的模型就要求再賣更多期貨。布雷迪報告把這個迴圈叫做「級聯效應」:跌,賣,再跌,再賣。[3]
耶魯經濟學家羅伯特·席勒在股災後調查投資人,發現一個令人不安的結果:大多數人賣出,不是因為看到了什麼壞消息,而是因為價格本身在跌。價格下跌就是消息,消息就是價格下跌。[5]
更諷刺的是,投資組合保險賣出的理由,恰恰是它存在的理由。它承諾替投資組合設一道地板,方法卻是在價格下跌時賣出——也就是說,保護你的方式,是在你最害怕的時候幫你把股票賣掉。每一家機構的地板加在一起,變成了整座市場的陷阱門。
沒有人下令,沒有人失去理智。
每個人、每台機器都在做「正確」的事——
而正確的事加總起來,是一場災難。
這就是黑色星期一最值得記住的一課:市場不需要壞人,不需要陰謀,不需要恐慌失控。它只需要一群理性的人,用同一套規則,在同一天往同一個方向跑。
第五章關門四天的地方
10 月 19 日那天,香港恆生指數跌了 11.1%。隔天早上,香港證券交易所宣布休市 4 天,期貨交易所跟著停擺。10 月 26 日星期一復市,恆生指數當天再跌 33%。[4]
關門沒有擋住跌勢。它只是把跌勢延後,並且讓它在復市那天一次爆發。香港證券及期貨事務監察委員會後來的調查報告寫得很直白:休市的決定是出於對恐慌性拋售與市場失序的擔憂,但關門擋不住恐懼,只能改變恐懼爆發的時間。[4]
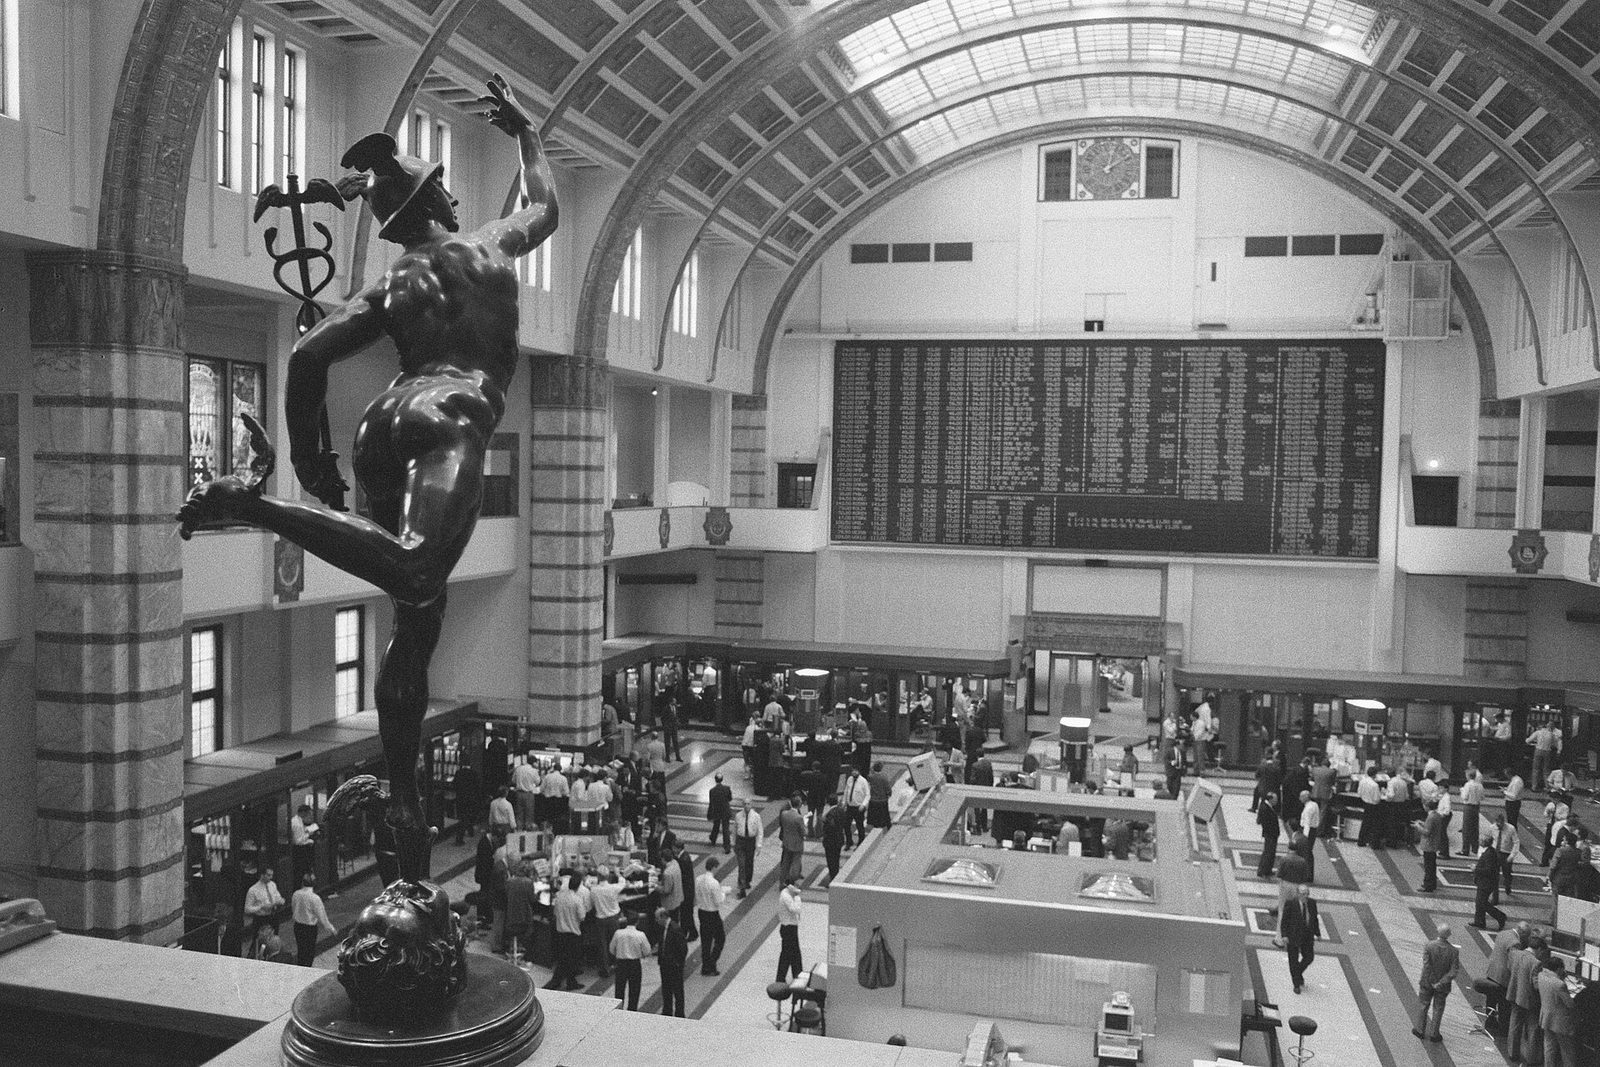
這個教訓,後來變成了熔斷機制。1988 年,紐約證交所開始實施交易限制:市場跌得太快,就先暫停一下。今天的美國股市,標普 500 指數單日跌 7% 或 13% 就暫停交易 15 分鐘,跌 20% 當天直接收市。[10][12]
暫停不是解藥。它不能讓壞消息變好,也不能讓估值變便宜。它能做的只有一件事:把「所有人同時往同一個方向跑」這件事打斷幾分鐘,讓人有時間想一想,自己到底在怕什麼。幾分鐘,有時候就是恐慌與思考的距離。
第六章一句話止住血
1987 年 8 月 11 日,艾倫·葛林斯潘接任聯準會主席。69 天後,黑色星期一來了。這是他上任後的第一場考試,考題是美國史上最大的單日股災。[7]
10 月 20 日開盤前,聯準會發了一份只有一句話的聲明:「聯準會一如其作為國家中央銀行的職責,今天確認,已準備好作為流動性的來源,支持經濟與金融體系。」沒有數字,沒有承諾,沒有解釋。市場要的也不是解釋,是有人站出來說:錢還在,門還開著。[1]
聲明之外,聯準會還放寬了短期信貸,提早進行公開市場操作,確保證券商借得到錢、結算不會卡住。[2]兩個交易日之內,道瓊收復了 288 點,是黑色星期一跌幅的 57%。不到兩年,道瓊收復了股災前的全部高點,而且這場股災既沒有引發衰退,也沒有引發銀行危機。[1]
1988 年 1 月,布雷迪報告出爐。它沒有指控任何人犯罪,也沒有說哪一種交易應該被禁止。它說的是制度:期貨與現貨市場必須有統一的清算,交易所必須有暫停交易的機制,監管機構必須看得見全貌。[3]葛林斯潘那句話,後來被市場稱為「葛林斯潘賣權」的起點——一種從未寫進任何文件、卻人人都相信的保證:跌得夠慘的時候,央行會來。[6]
終章市場沒有記憶,但人有
黑色星期一沒有變成 1929 年。1929 年 10 月 28 日,道瓊跌了 12.8%,隔天再跌 11.7%,然後是 10 年的大蕭條。1987 年 10 月 19 日,道瓊一天就跌了 22.6%,比 1929 年任何一天都慘,卻沒有帶來衰退。數字會騙人,至少,它們不會自己說話。[3]
差別不在跌幅,在跌完之後發生了什麼。1929 年,央行收緊銀根,銀行一家一家倒閉。1987 年,央行在 24 小時之內表態提供流動性。同樣是恐慌,一次被放任蔓延,一次被一句話按住。制度不是在平常日子裡顯示價值,是在最壞的那一天。
1987 年之後,市場多了一套煞車:熔斷機制、統一清算、跨市場協調。但煞車只能爭取時間,不能改變方向。方向永遠由人決定——由每一個在螢幕前看著數字往下掉、手指停在賣出鍵上的人決定。
但也不要把故事講得太圓。葛林斯潘那句話救了 1987 年,也種下了後來的問題:市場學會了相信央行總會來。這個信念在 2008 年、在 2020 年一次又一次被驗證,也一次又一次被質疑。保證本身,慢慢變成了另一種風險。
尚無答案的問題
誠實起見,以下幾件事至今沒有可靠答案,本篇不假裝知道:
- 布雷迪報告把最大責任歸給投資組合保險,美國證管會與芝加哥商業交易所的調查卻認為,共同基金、券商與散戶的賣壓同樣關鍵。責任到底該怎麼分,至今沒有定論。
- 如果 1987 年已有熔斷機制,那一天會不會不一樣,也沒有答案——歷史沒有重播鍵。
市場沒有記憶。它不記得 1987 年,不記得 2008 年,不記得任何一個星期一。人有記憶。記住黑色星期一,不是為了預測下一次股災,是為了在下一次所有人同時往同一個方向跑的時候,認出那個場面,停下來,想一想,自己到底在怕什麼。