序章門口那塊牌子
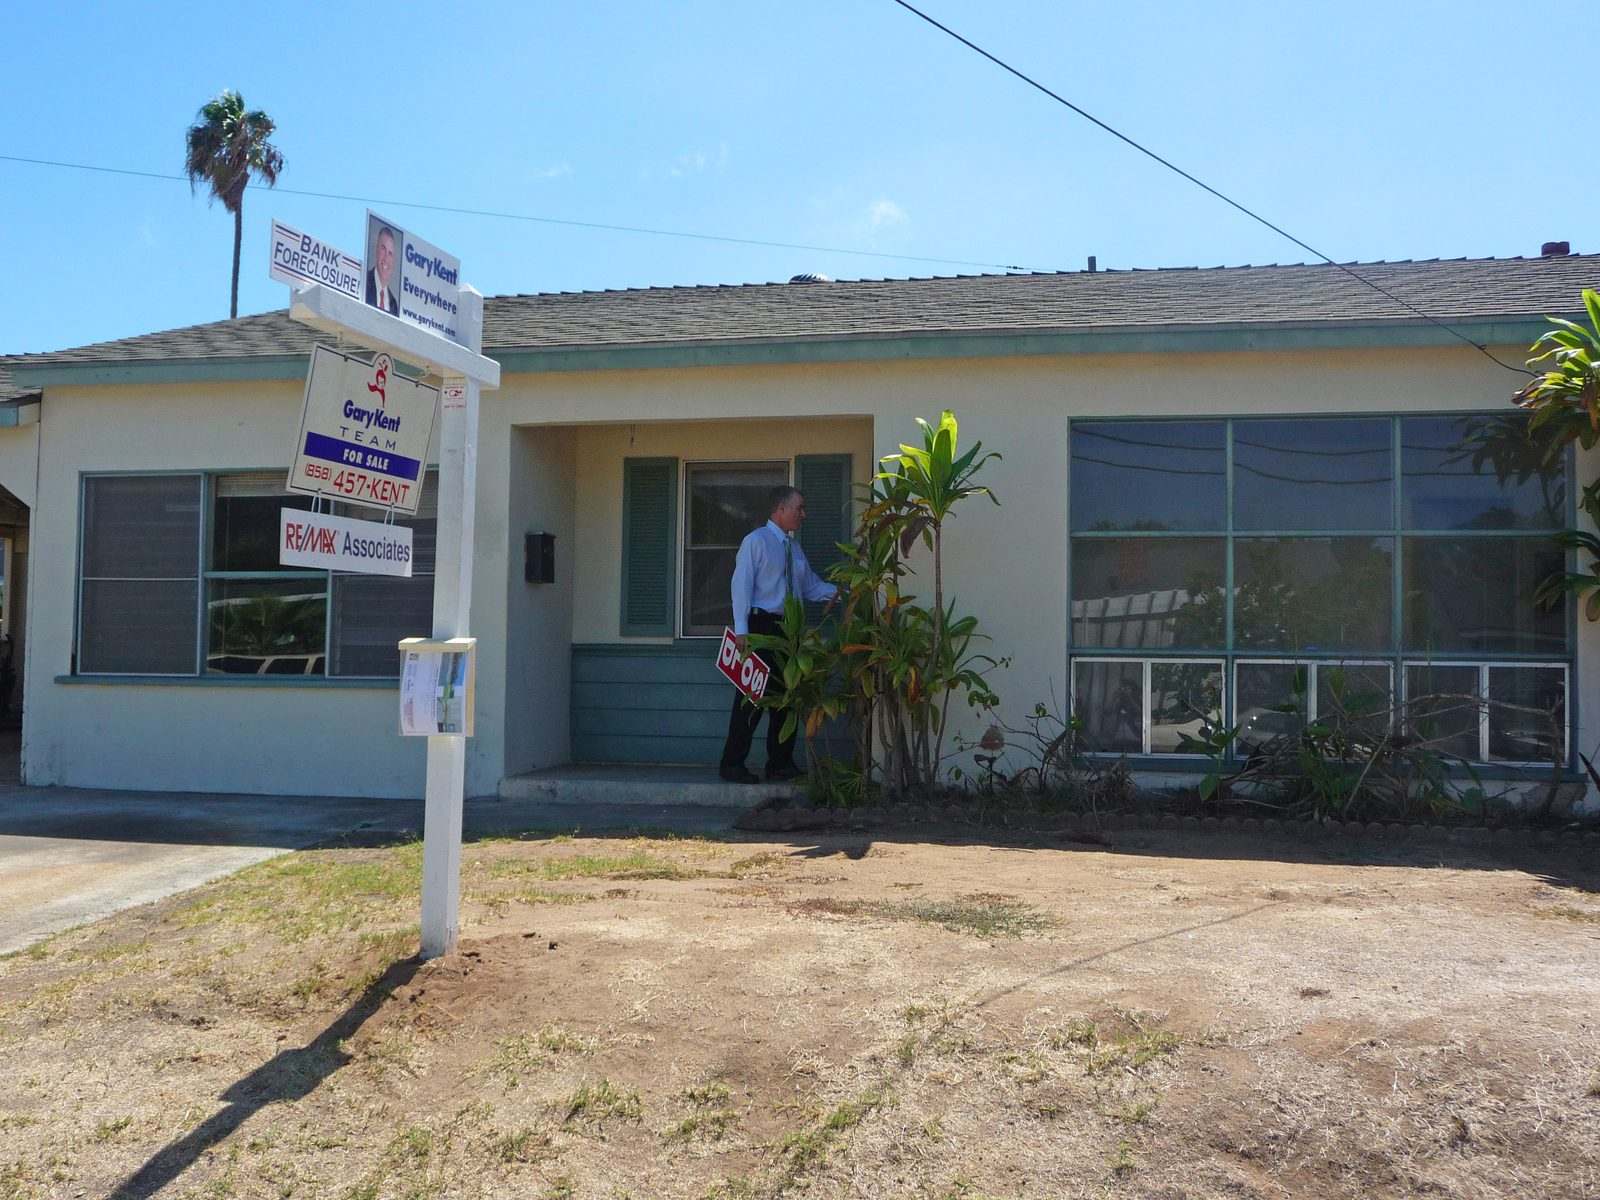
2009 年,加州聖地牙哥的一棟平房門前立著一塊牌子,上面寫著「銀行法拍」,下面是一家仲介的名字和一支電話。屋裡沒有人了,草坪枯黃,窗簾拉著,信箱裡塞滿沒人收的信。幾年前,這棟房子還是一個家庭的全部——貸款、裝修、孩子的房間、週末的烤肉。現在,它成了一件「銀行資產」,編號寫在某份報表裡,等著下一個買家。
這本書要講的,就是這塊牌子是怎麼出現的。它不是從天上掉下來的,也不是某個壞人一夜之間造成的。它是一條很長的鏈條的最後一環:便宜的錢、寬鬆的貸款、聰明的包裝、輕信的評級,和一間賣保險賣到全世界的公司。鏈條上的每一個人,都以為自己只是在做一件合理的小事。等到所有的小事加在一起,整條鏈子就把全世界都拖下去了。
風暴的中心是美國的房子。但這不是一本關於房子的書,而是一本關於信任的書——信任怎麼被借出去,又怎麼在一夜之間收回來。
第一章人人都該有房子
2001 年,網路泡沫破了,9 月 11 日之後,美國聯準會把基準利率從 6.5% 一路砍到 2003 年 6 月的 1%,並在 1% 停了整整一年。錢變得前所未有的便宜。便宜的錢要找地方去,而房子看起來是最安全的地方:房價幾十年來只漲不跌,買房等於存錢,還能住在裡面。[1]
於是美國開始了一場全民買房運動。銀行門口排著隊,建商在沙漠裡一整片一整片地蓋新社區,房仲的廣告寫著「房價只會漲」。全國房價指數從 1996 年起連漲 10 年,經常以兩位數的幅度上漲,2006 年第二季衝上高點。買房不再是人生大事,變成一種常識:晚一年買,就貴一年。[2]
常識是最危險的東西。當所有人都相信同一件事,這件事就不需要證據了。新屋開工像潮水一樣湧上來,有些地區的房價一年漲 1 到 2 成。沒有人問:如果房價不漲了,這一切靠什麼撐住?因為在當時,問這個問題的人,看起來像個傻子。
泡沫真正的燃料不是貪婪,而是善意。美國有一個延續幾十年的政治共識:讓更多人擁有自己的房子。兩黨都支持,銀行配合,政府背書。擁有房子被當成中產生活的入場券,是美國夢最具體的形狀。當一個目標同時是政策、是生意、是夢想,就沒有人有動機踩煞車。
到 2008 年 10 月,全國房價指數已較 2006 年的高點下跌 21%,10 大城市指數更跌了 25%。夢想拆解的速度,比任何人想像的都快。[2]
第二章借錢給還不起的人
要讓更多人買房,就得把貸款放給以前借不到錢的人。於是有了「次級貸款」:借給信用評分低、收入不穩、甚至拿不出收入證明的人。2006 年,美國一年就放出 6000 億美元的次級貸款,占全部房貸新貸的 23.5%。短短幾年,這個原本邊緣的市場,長成了房貸市場的四分之一。[1][3]
這些貸款的設計,本身就是一場賭局。最常見的是一種「2/28 浮動利率貸款」:前 2 年利率低得誘人,第 3 年起利率跳升,還款金額跟著翻倍。貸款合約假設了一件事:2 年後房價一定漲了,借款人可以拿房子再去借一筆新的、更便宜的貸款,把舊的還掉。
放貸的人也不在乎借款人還不還得起。因為貸款一放出去,幾天之內就被賣掉了。放貸機構賺的是手續費,不是利息。審核越鬆,放得越快,賺得越多。金融危機調查委員會後來發現,一家專門檢查貸款文件的公司,在 2006 年 1 月到 2007 年 6 月之間抽查的貸款裡,有 28% 因為文件有問題被退件——但多數還是照樣放出去了。[1]
2007 年 4 月 2 日,美國次級貸款機構新世紀金融聲請破產。它的倒下像一聲槍響,告訴市場:這場遊戲有人先出局了。但當時多數人以為,那只是個別公司的問題。[1]
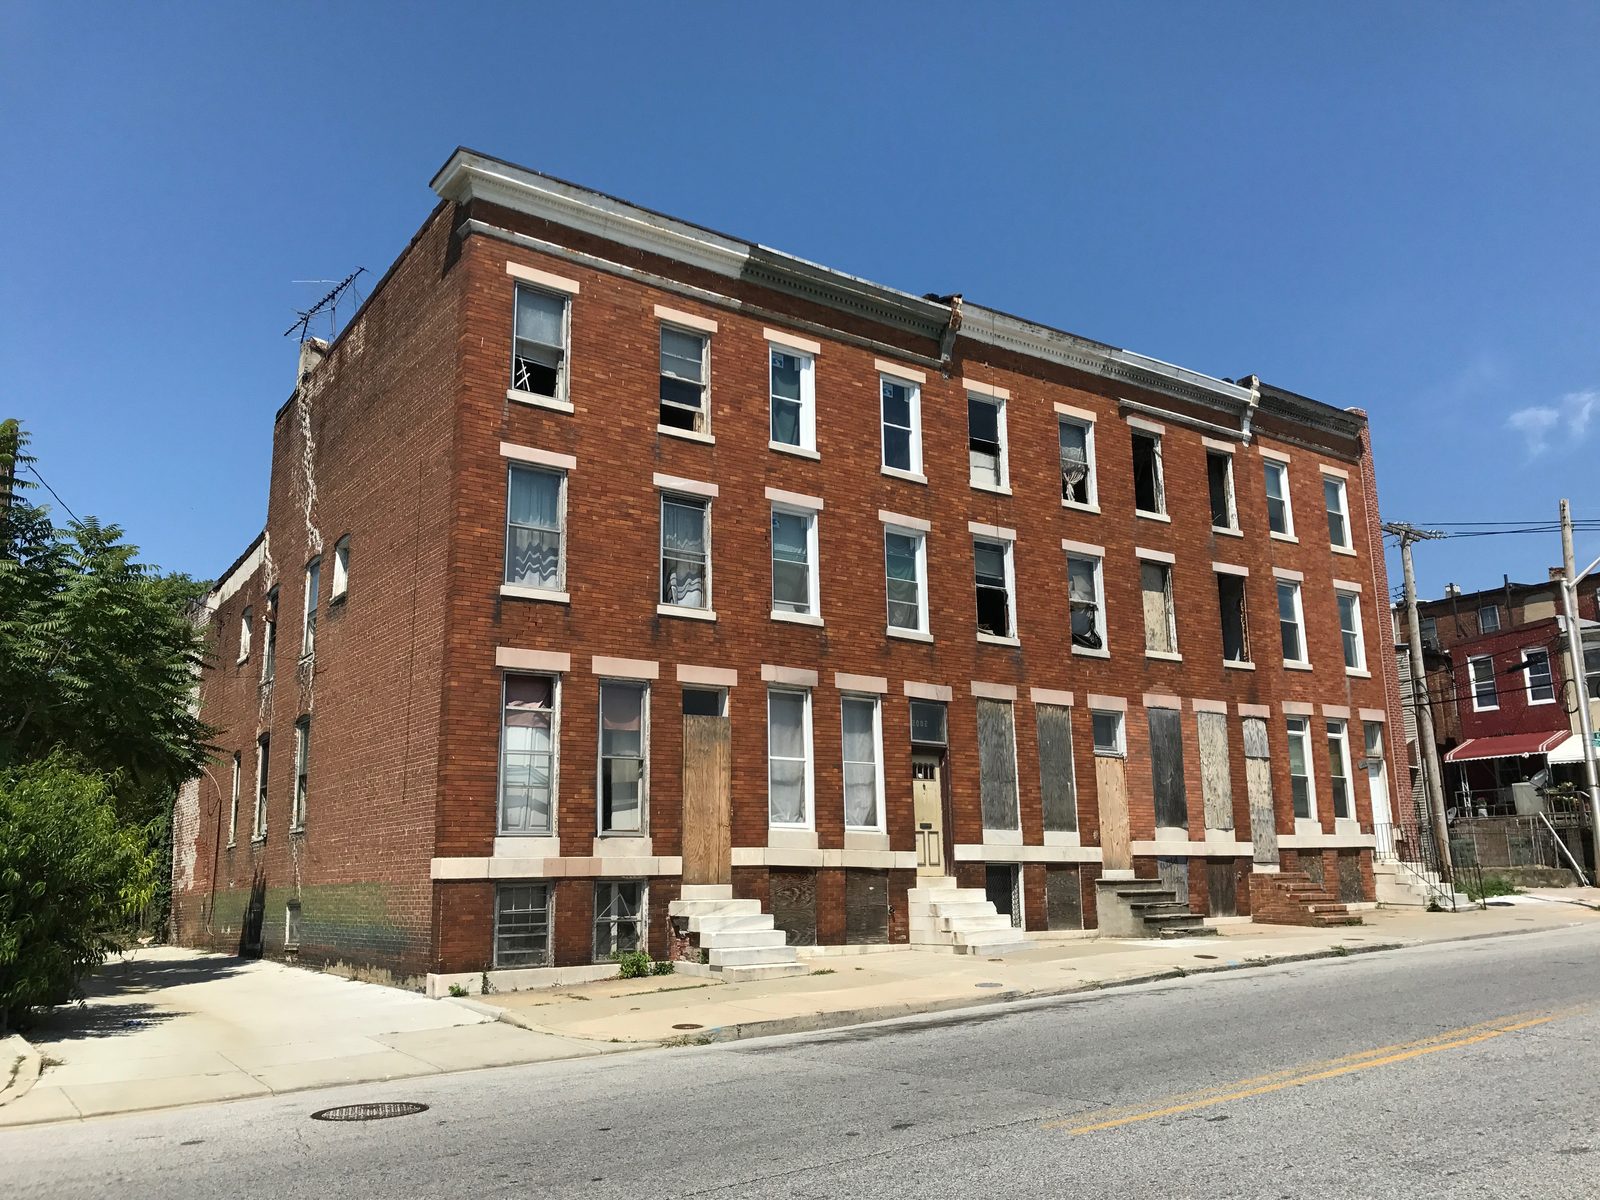
違約潮真正到來時,速度快得嚇人。房價一跌,轉貸的路就斷了。利率一跳,還款就翻倍。2009 年,全美有 282 萬戶房子收到法拍通知,占全部住宅的 2.21%,也就是每 45 戶就有 1 戶。這個數字比 2008 年多 21%,比 2007 年多 120%。[9]
第三章把風險切成片
一筆還不起的貸款,怎麼會變成全世界退休基金裡的「安全資產」?答案是證券化。銀行把上千筆房貸打包成一檔債券,叫房貸擔保證券;再把這些債券裡評級較低的部分切出來,重新打包,變成「擔保債務憑證」,也就是 CDO。切了再切,包了再包,像把一條魚切成生魚片,再把邊角料做成魚丸。[3]
這套手法的關鍵在數學。模型假設:全美國的房價不會同時跌。只要違約是分散的、彼此無關的,那麼把一千筆爛貸款混在一起,整體的風險就會被稀釋。費城聯邦準備銀行的研究後來算了一筆帳:1999 年到 2007 年之間,公開交易的結構性金融 CDO 一共發了 727 檔,總額 6410 億美元;其中光是評級 BBB 的次級債券,就有 640 億美元被轉化成 1400 億美元的 CDO 抵押品——同一筆風險,被複製了一倍以上。[4]
模型錯在一個最基本的假設上。房價下跌不是分散的意外,而是同一場潮水。當佛羅里達、加州、內華達的房價一起掉頭,所有的模型同時失靈。事後估計,這批 CDO 的減損最終達到 4200 億美元,占發行總額的 65%。也就是說,投入的錢裡,有將近 2/3 蒸發了。[4]
更吊詭的是,證券化本來是為了分散風險,結果卻把風險藏得更深。貸款從放貸者手裡賣給銀行,銀行賣給投資人,投資人賣給下一個投資人。到了最後,沒有人知道自己手上那一張紙,底下到底是哪幾間房子、哪幾個借款人。風險沒有消失,只是變得看不見——而看不見的風險,是最危險的風險。
這場危機是可以避免的。
這句話不是評論員說的,而是美國金融危機調查委員會在 2011 年最終報告裡寫下的第一個結論。不是天災,不是意外,是人做出來的。[1]
第四章三個字母的魔法
CDO 是一張複雜的紙,複雜到買它的人自己也看不懂。於是所有人都去問同一個問題:這張紙的評級是什麼?三家評級機構——穆迪、標準普爾、惠譽——握著生殺大權。只要它們蓋上「AAA」三個字母,退休基金、保險公司、地方政府就能合法買進,因為它們的章程只准買最安全的資產。[12]
2000 年到 2007 年之間,穆迪一家就把將近 4.5 萬檔房貸相關證券評為 AAA。而 CDO 的新切法更神奇:原料明明是 BBB 等級的次級債券,重新包裝之後,其中 70% 到 80% 的新債券竟然又拿到了 AAA。評級機構的模型和發行人的模型,用的是同一套假設:房價不會全國一起跌。[12]
這裡藏著一個所有人都假裝沒看見的利益衝突:評級的費用,是被評級的發行人付的。發行人可以貨比三家,哪家給的評級高,就找哪家評。在這種生意裡,說「不」是最貴的一個字。[1]
2007 年 10 月 11 日,穆迪一次出手,把 2006 年發行的次級房貸證券裡 570 億美元的債券降級,2506 個債券級別被砍評級。這是第一聲公開的警鐘。但為時已晚:調查委員會後來估計,到 2010 年 4 月,穆迪在 2006 年評為 AAA 的房貸證券裡,有 73% 已經被降到垃圾級。[5][12]
AAA 這三個字母,原本是「絕對安全」的意思。在這場危機裡,它變成了一種魔法——把懷疑變成信任,把垃圾變成黃金。魔法生效的時候,所有人都賺錢;魔法失效的時候,所有人同時發現,自己手上的黃金從來不是黃金。
第五章全世界都買了保險
如果故事停在這裡,它只是一場美國房市的災難。但它沒有停。因為有一個環節,把美國郊區的房貸,和全世界的金融機構綁在了一起:信用違約交換,CDS。簡單說,CDS 就是一份保險:你付保費,我承諾你手上的債券出事時我賠。而賣出最多這種保險的,是一家保險公司——美國國際集團,AIG。[7]
AIG 的金融商品部門賣出了天文數字的 CDS,替別人手上的 CDO 做擔保。只要房價不跌,這就是世界上最好賺的錢:收保費,不用理賠。但房價一跌,保單同時出險,理賠金額大到沒有任何一家公司付得起。2008 年 9 月 16 日,聯準會緊急借給 AIG 850 億美元,換走 79.9% 的股權;前後加起來,政府為 AIG 承諾的援助達到 1823 億美元。[7]
AIG 不是唯一被綁住的人。德國的銀行、挪威的市鎮、遠在美國之外的投資人,都買了美國的房貸證券。因為 AAA 的標籤,它們看起來和美國國債一樣安全。當標籤被撕掉,恐慌沿著同一條線燒回來:銀行不知道對手手上有多少這種資產,於是銀行之間也不敢互相借錢。整個金融體系的血液,在 2008 年秋天凝固了。[1]
同一個月,美國政府接管了房利美與房地美。這兩家公司擔保的房貸證券與債務高達 5.4 兆美元,約等於當時美國國債的總額。9 月 7 日那天,政府別無選擇:讓它們倒下,等於讓美國一半的房貸市場停擺。[6]
傳染的機制其實很簡單。現代金融是一張網,網上的每一個結都相信其他結還在。當一個結鬆了,所有人同時去檢查自己腳下的結,檢查本身就讓網繃得更緊。信心不是一種情緒,而是一種基礎建設;它垮掉的時候,沒有東西可以替代。
第六章雷曼的那個週末
2008 年 9 月 15 日,星期一,雷曼兄弟聲請破產。申報資產約 6390 億美元,是當時美國史上規模最大的破產案。政府救了貝爾斯登,救了房利美與房地美,唯獨沒有救雷曼。那個週末談判破裂,星期一開盤,全世界學到了一課:原來沒有人能保證下一家不會倒。[1]
但雷曼不是這場風暴的起點,而是它的句點。真正讓雷曼倒下的,是它手上堆積如山的房貸證券;真正讓市場恐慌的,是雷曼倒下之後,每一家銀行都可能藏著同樣的東西。雷曼的破產像一面鏡子,照出了整個體系的資產負債表——而鏡子裡的東西,沒有人想看第二眼。
接下來的 2 個月,政府做了所有能做的事。10 月 3 日,布希總統簽署《緊急經濟穩定法》,授權 7000 億美元的問題資產救助計畫。11 月 25 日,聯準會宣布啟動第一輪量化寬鬆,購買 6000 億美元的房貸擔保證券。到了年底,基準利率降到接近 0%。錢被拼命印出來,信用被拼命擔保下來。[8]
這些措施擋住了崩塌,但擋不住衰退。美國經濟從 2007 年 12 月起陷入衰退,直到 2009 年 6 月才結束,實質 GDP 下跌 4.3%,失業率從 5% 升到 9.5%,並在 2009 年 10 月觸及 10%。全球產出在 2009 年萎縮 1.3%,是二戰以來最嚴重的全球衰退。[10][11]
值得記住的是順序:先是房子,再是貸款,再是證券,再是評級,再是保險,最後才是銀行。雷曼倒在最後一格,但風暴是從第一格開始的。只盯著最後一格看的人,會以為這是一場銀行危機;從第一格看起的人才知道,這是一場關於房子的危機——而房子,是一個人一生最大的決定。
終章廢墟上的問題
危機過去之後,法拍屋的牌子一塊一塊被拆下來,但問題留了下來。2009 年一年,就有 282 萬戶美國家庭收到法拍通知。每一個數字背後,都是一戶人家:搬家的卡車、空蕩的房間、孩子轉學的通知單。金融體系可以被紓困,家庭不能。[9]
這場風暴教會世界的第一件事,是「分散」不等於「安全」。把一千筆爛貸款混在一起,不會讓它們變好,只會讓你不知道哪一筆爛。複雜不是智慧的證明,有時候只是掩飾無知的高級方法。一個連買家都看不懂的商品,不應該出現在退休基金的帳戶裡。
第二件事,是激勵決定行為。放貸的人按件計酬,就會放得越多越好;評級的人由發行人付錢,就很難說出難聽的話;賣保險的人只看保費、不看風險,就會賣到全世界。責怪人性貪婪很容易,但真正該修的,是讓貪婪有利可圖的規則。
第三件事,是關於「這次不一樣」這句話。每一次泡沫裡,都有聰明人認真解釋,為什麼這次的價格有道理:網路改變了一切、房價只漲不跌、新的金融工具讓風險消失了。而每一次,結局都寫著同一句話:漲上去的東西,終究要面對它值多少錢。
2008 年的同一年,世界還發生了兩件看似無關的事:8 月 8 日,北京奧運開幕,91000 名觀眾坐在鳥巢裡;10 月 31 日,一個自稱中本聰的人,把一份 9 頁的白皮書寄給密碼學郵件列表。煙火、破產與白皮書,同一年。[13][14]
沒有人能保證下一場危機不會來。能做的,是記住這場危機的起點:不是華爾街的電腦,不是倫敦的交易室,而是一棟棟房子門口,一塊塊「法拍出售」的牌子。風暴永遠從最小的地方開始,而最小的地方,永遠是人住的地方。
尚無答案的問題
誠實起見,以下幾件事至今沒有可靠答案,本篇不假裝知道:
- 紓困與量化寬鬆擋住了崩塌,但它們是否也讓市場相信「大到不能倒」永遠有效?這個問題,至今沒有定論。
- 評級機構由發行人付費的模式至今沒有根本改變,下一場危機裡,誰來為評級負責?
- 如果房價再次全國一起下跌,今天的模型會比 2008 年更聰明嗎?過去的數據,回答不了未來的問題。