序章一個沒人想聽的老師
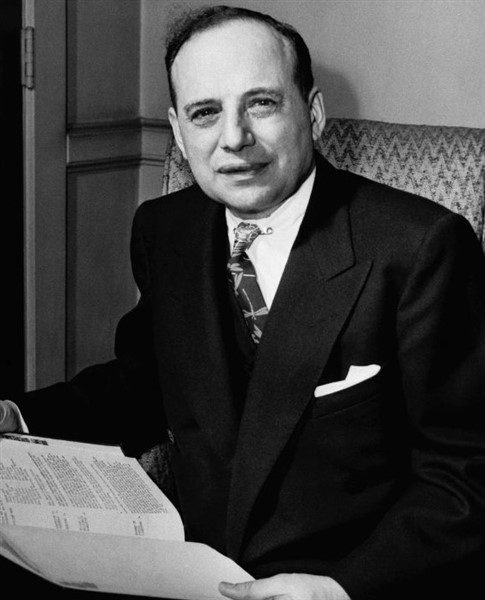
1949 年,第二次世界大戰結束才 4 年,美國股市正要走進一輪長達 20 年的大牛市。所有人都在問同一個問題:怎麼賺快一點。就在這一年,一個 55 歲的哥倫比亞大學教授出版了一本教人慢下來的書,書名就叫《智慧型股票投資人》。[4]
這本書沒有預測明年股市會漲還是跌,沒有推薦任何一檔股票,沒有承諾任何報酬。它只做了一件事:把投資從一場比誰跑得快的遊戲,變回一門關於人性的學問。它的作者班傑明·葛拉漢,一生都在回答同一個問題:為什麼聰明人會在市場裡發瘋?
答案不在數字裡。數字人人都會算,發瘋的人也會。答案在他自己的人生裡:一個 13 歲就失去家產的男孩,一個在 1929 年差點破產的基金經理,一個在課堂上教出全世界最有錢的學生的老師。這本書要講的,就是這個人如何把自己的傷口,變成一套讓後人少流血的方法。
第一章1907 年,一個男孩先學會失去
班傑明·葛拉漢 1894 年 5 月 9 日生於倫敦,原名葛羅斯鮑姆,1 歲時隨家人移居紐約。[1] 他父親早逝,家裡靠進口生意維生;1907 年金融恐慌爆發,家裡的積蓄一夜之間化為烏有。[1] 一個 13 歲的男孩,就這樣先學會了金錢世界的第一課:錢可以消失,而且消失的時候不會先打招呼。
他靠獎學金讀完哥倫比亞大學,1914 年以第二名的成績畢業,畢業前就收到 3 個系的教職邀請:英文、希臘拉丁哲學、數學。[2] 他全推掉了。家裡需要他賺錢,他 20 歲走進華爾街,在紐伯格證券從基層做起。一個本來可以當古典學者的人,就這樣被現實推進了市場。
這段經歷決定了他一生的底色。別人進市場是為了發財,他進市場的時候,家裡已經窮過一次了。對他來說,投資的第一個問題從來不是「能賺多少」,而是「怎麼樣才不會再失去一次」。這個順序,後來成了他全部思想的起點。
第二章1929 年,聰明人是怎麼破產的
1926 年,葛拉漢與傑洛姆·紐曼合夥成立投資公司,事業順風順水,3 年之內就成了華爾街小有名氣的經理人。然後 1929 年來了。
從 1929 年到 1932 年,他的基金賠掉了約 70% 的資本:1929 年跌 20%,1930 年跌 50%,1931 年跌 16%,1932 年再跌 2%。[6] 他靠變賣個人資產、向朋友借錢,才勉強撐住沒有倒閉;到 1935 年,帳戶才完全收復失地。[6] 道瓊指數同一時期跌掉約 80%,他輸得比大盤少一點,但那一點安慰毫無意義——他差點失去一切。
問題不在他不懂估值。他買的東西很多確實便宜,問題在他用了槓桿。當市場下跌,債主不會等你證明自己是對的;價格跌到某個點,保證金追繳就會替你決定賣出。聰明人在市場裡發瘋,往往不是因為看錯了公司,而是因為用錯了姿勢:借錢站在懸崖邊,再聰明也沒有退路。
他從此發誓不再用槓桿。這個誓言比任何理論都重要:一個差點破產的人,終於明白投資的首要任務不是證明自己聰明,而是確保自己活得夠久,久到讓正確有機會發生。
第三章把股票當成生意
1934 年,葛拉漢與哥倫比亞同事大衛·陶德合著《證券分析》。[5] 這是第一本用系統方法教人看財報、算價值的書。在此之前,華爾街分析股票靠的是消息、直覺與人脈;這本書把投資從賭場的語言,翻譯成了會計的語言。
書裡畫了一條線:投資,是經過徹底分析後,能確保本金安全、並取得適當報酬的操作;達不到這個標準的,都是投機。[4] 這條線看起來簡單,卻得罪了整個華爾街——因為它等於說,大多數人每天在做的事根本不是投資。
他的方法樸素到近乎固執:把股票當成一門生意來買。股價每天跳動,生意本身不會每天變價。1920 年代,他研究北方輸油管公司,發現這家公司每股握有 95 美元的速動資產,股價卻只有 65 美元;他一路買到足以進董事會,最後為股東爭回了價值。[11] 重點不在這筆交易賺了多少,而在方法本身:他不問「別人願意出多少錢買」,只問「這門生意本身值多少」。股價是別人的意見,價值是自己的功課。把這兩件事分開,就是價值投資的全部起點。
第四章市場先生
1949 年出版的《智慧型股票投資人》,把這套方法寫給了普通人。[4] 全書最有名的兩章,是第 8 章的市場先生與第 20 章的安全邊際。巴菲特後來說,這兩章是全書最重要的部分。
葛拉漢要你想像,自己和一個叫市場先生的人合夥做生意。市場先生每天都來敲門,開一個價:有時興高采烈,出價高得離譜;有時垂頭喪氣,賤價求售。他的情緒,就是你的機會——前提是你不被他的情緒傳染。
這個比喻之所以歷久不衰,是因為它說穿了市場的真相:股價不是價值的量尺,而是群眾情緒的溫度計。市場每天給你的不是答案,而是一個提問:你今天要不要跟著大家一起瘋?聰明人發瘋,往往不是某一刻做了蠢決定,而是每天一點一點,把別人的情緒當成自己的判斷。
所以葛拉漢說,市場是來服務你的,不是來指揮你的。價格跌,你可以買;價格漲,你可以賣;不喜歡,你可以什麼都不做,把門關上。一個投資人最大的自由,就是有權不交易——而大多數人,恰恰把這個自由忘得一乾二淨。
第五章一個 19 歲的讀者
1950 年初,一個 19 歲的內布拉斯加大學畢業生讀到了《智慧型股票投資人》。他後來說,這是他讀過「迄今為止寫得最好的投資書籍」。[8] 這個年輕人叫華倫·巴菲特。
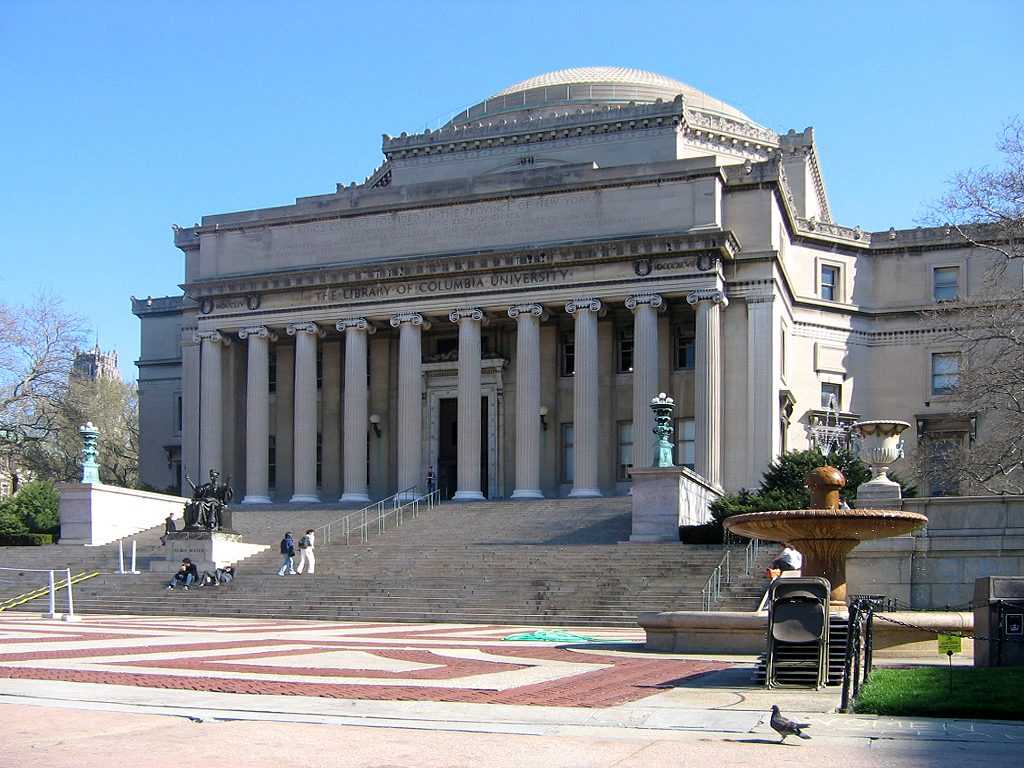
巴菲特讀完書,發現作者就在哥倫比亞大學教書,於是報考哥倫比亞商學院,1950 年入學,1951 年取得經濟學碩士。[7] 他坐在葛拉漢的課堂裡,學的不只是公式,而是一種看待市場的姿勢:把股價當成僕人,不是主人。
1951 年的一個星期六,巴菲特跑到 GEICO 在華盛頓的辦公室,敲門進去,遇到了主管羅里默·戴維森,兩人聊了 4 個小時。[10] 那天他學到的東西,後來成了他一生最重要的投資之一。老師教的從來不只是課本,學生真正學到的,是老師看世界的方法。
1954 年,巴菲特進了葛拉漢–紐曼公司工作,直到 1956 年葛拉漢退休解散合夥事業。[1] 老師 62 歲退休,學生 26 歲自立門戶。葛拉漢一生寫了兩本改變投資史的書,教了 27 年的書,但他留給世界最值錢的東西,可能只是一個學生。
第六章GEICO:他唯一一次不守規矩
葛拉漢給自己立了一條鐵律:單一持股不超過總資金的 5% 左右,分散,絕不把雞蛋放在同一個籃子裡。1948 年,他親手打破了這條鐵律。
那一年,葛拉漢–紐曼以 71 萬 2500 美元買下 GEICO 一半的股權,約佔合夥事業總資金的 25%。[9] 這家政府雇員保險公司當時不起眼,但成本結構低得驚人:直接向政府雇員賣保單,省掉了代理人佣金。葛拉漢看懂了這門生意,於是下了一個他一生最大的注。
這筆投資後來的發展,連他自己都說是運氣。1972 年,當年 100 股 GEICO 股票(1948 年價值 1 萬 1413 美元)已經值 166 萬美元;[9] 而從 1936 年到 1956 年,葛拉漢–紐曼的年化報酬約 20%,同期市場約 12.2%。[1] 單是 GEICO 一筆投資帶來的利潤,就超過了合夥事業 20 年來其他所有投資的總和。[9]
他晚年回顧這件事,說了一句誠實得令人不安的話:「1948 年我們做了 GEICO 這筆投資,從那之後,我們看起來就像非常聰明的人。」運氣與紀律的差別就在這裡:紀律讓你活下來,運氣決定你走多遠;而他一輩子教的,從來都是前者,因為前者可以學,後者不能。
終章安全邊際不是數字,是性格
《智慧型股票投資人》第 20 章,葛拉漢提出了他所謂「投資的核心概念」:安全邊際。[4] 買進價格與估計價值之間的差距,就是你犯錯的空間。估值一定會錯,未來一定有意外,安全邊際存在的意義,就是讓錯誤不致命。
但安全邊際從來不只是一道算式。它是一種性格:承認自己會錯,承認市場會瘋,承認好生意也可能買貴。聰明人發瘋,是因為他們相信自己不會錯;葛拉漢的學生學到的第一課,恰恰是假設自己會錯。
1976 年 9 月 21 日,葛拉漢在法國艾克斯普羅旺斯去世,享年 82 歲。[1] 他留下的不是一家公司,不是一筆財富,而是一本書、一個比喻,和一道簡單的防線。市場至今每天都在敲門,情緒至今每天都在起伏,而那個 1949 年的提醒,至今沒有過期:你不需要比市場聰明,你只需要比市場冷靜。
投資的終點,從來不是戰勝市場,而是戰勝自己心裡那個想跟著大家一起瘋的聲音。葛拉漢花了一輩子才學會這件事,他把它寫成書,留給了每一個願意停下來想一想的人。