序章高點那一天
2000 年 3 月 10 日,星期五。那斯達克綜合指數收在 5048.62 點,寫下歷史最高收盤價。[1]
不到 5 年之前,這個指數還在 1000 點上下。1995 年 7 月,它第一次收在 1000 點之上;不到 5 年,它漲了 5 倍,1999 年單年就漲了 85.6%。[1] 那天收盤的時候,交易大廳裡沒有人覺得自己站在懸崖邊。大家覺得自己站在未來裡面。
懸崖其實就在腳下。2 年半之後,2002 年 10 月 9 日,那斯達克收在 1114.11 點。從高點算起,跌掉 77.9%,將近 4/5 的市值蒸發。[1] 指數要到 2015 年 4 月 23 日,才第一次收在 2000 年 3 月的高點之上——整整 15 年。[1]
這本書要講的,就是那 15 年是怎麼開始的。不是一條指數曲線,而是一群聰明人如何集體相信一件還沒發生的事,又如何被這份相信反噬的故事。
第一章1995 年 8 月 9 日,一個瀏覽器上市
一切從一家賣瀏覽器的公司開始。1995 年 8 月 9 日,網景通信上市。發行價本來訂在 14 美元,開盤前臨時翻倍成 28 美元;一開盤衝上 71 美元,收盤停在 58.25 美元,市值 29 億美元。[2] 這家公司成立才 16 個月,還沒有獲利,賣的瀏覽器基本上免費送人。
Navigator 厲害的地方不在於它賣了多少套軟體,而在於它把網際網路從工程師的工具,變成普通人每天打開的東西。在它之前,上網是一件需要技術的事;在它之後,上網變成一件只要會點滑鼠就會的事。這正是華爾街願意為它付天價的原因:它賣的不是軟體,是入口。誰掌握入口,誰就掌握了所有還沒出生的生意。[2]
華爾街從這一天學到的教訓,不是「瀏覽器會改變世界」,而是「只要故事夠新,獲利可以以後再說」。從那天起,上市不再需要賺錢的紀錄,只需要一個讓人相信的未來。創投的錢像潮水一樣湧進來,湧向任何名字後面掛著 .com 的公司。
這個邏輯一開始並不全然瘋狂。網路確實是真的,電腦確實越來越便宜,越來越多人上網。瘋狂的部分在後面:當所有人都同意未來屬於網路,問題就不再是「會不會來」,而是「值得現在付多少錢」。而這個問題,市場用 5 年的時間,給了一個離譜的答案。
第二章非理性繁榮
1996 年 12 月 5 日,聯準會主席葛林斯潘在一場演說裡丟出一個問題:「我們怎麼知道,非理性繁榮有沒有把資產價格推得過高?」[3] 隔天,東京股市跌了 3%,全球市場跟著震盪。但震盪只維持了幾天,派對繼續。
他問對了問題,只是問得太早。演說之後,指數又漲了 3 年多才見頂。[1] 警告之所以無效,不是因為大家沒聽見,而是因為在派對進行到一半的時候,沒有人想當第一個離場的人。先離場的人看起來像傻子,留下來的人每天都在賺錢——至少帳面上是。
到了 1999 年,估值的方法本身被改寫了。本益比太老派了,新的指標是點擊率、眼球數、會員成長、市占率。一家公司虧得越多,有時候反而越被看好,因為虧損被解讀成「正在搶地盤」。分析師發明的語言越華麗,市場就越不需要看財報。[8]
當時最流行的說法是「新經濟」:網路讓景氣循環過時了,舊的估值方法也過時了。既然未來注定屬於網路,那麼今天付出任何價格都是合理的——因為你買的不是現在的獲利,而是未來的全部。這套說法最危險的地方,在於它有一半是真的。網路確實改變了一切,錯的只是「任何價格都合理」的那一半。[8]
錢的成本也在幫忙。1999 年 6 月到 2000 年 5 月,聯準會連續升息 6 次,聯邦基金利率從 4.75% 升到 6.5%。[9] 但升息沒有澆熄狂熱:從 1999 年 6 月第一次升息到那年年底,那斯達克又漲了 50% 以上。[9] 當所有人相信股價只會往上走,利率不過是背景音樂。
這就是泡沫最頑固的特徵:它不需要每個人都瘋,只需要每個人都覺得,別人還會更瘋。
第三章燒錢的藝術
2000 年 3 月 20 日,就在那斯達克創下高點 10 天之後,《Barron's》雜誌刊出封面故事〈Burning Up〉。記者調查了 207 家網路公司,算出它們的燒錢速度,結論是:將近一半公司的現金只夠再撐 1 年。[5] 問題從來不是這些公司會不會賺錢,而是它們還能活多久。
沒有哪家公司比 Pets.com 更像這個時代的縮影。1998 年 8 月成立,賣的是貓狗飼料與寵物用品——全世界最普通不過的生意。[4] 亞馬遜持有它過半股權,創投排隊送錢,襪子玩偶吉祥物登上超級盃廣告,紅到連梅西百貨感恩節大遊行都有它的身影。[4]
2000 年 2 月,Pets.com 上市,發行價 11 美元。[4] 但帳本上的數字從一開始就對不上:1999 年 2 月到 9 月,營收只有 61.9 萬美元,廣告費卻花了 1180 萬美元。[4] 賣一包狗飼料,運費常常比飼料本身還貴;每多一個客人,公司就多虧一點。規模越大,虧得越快。
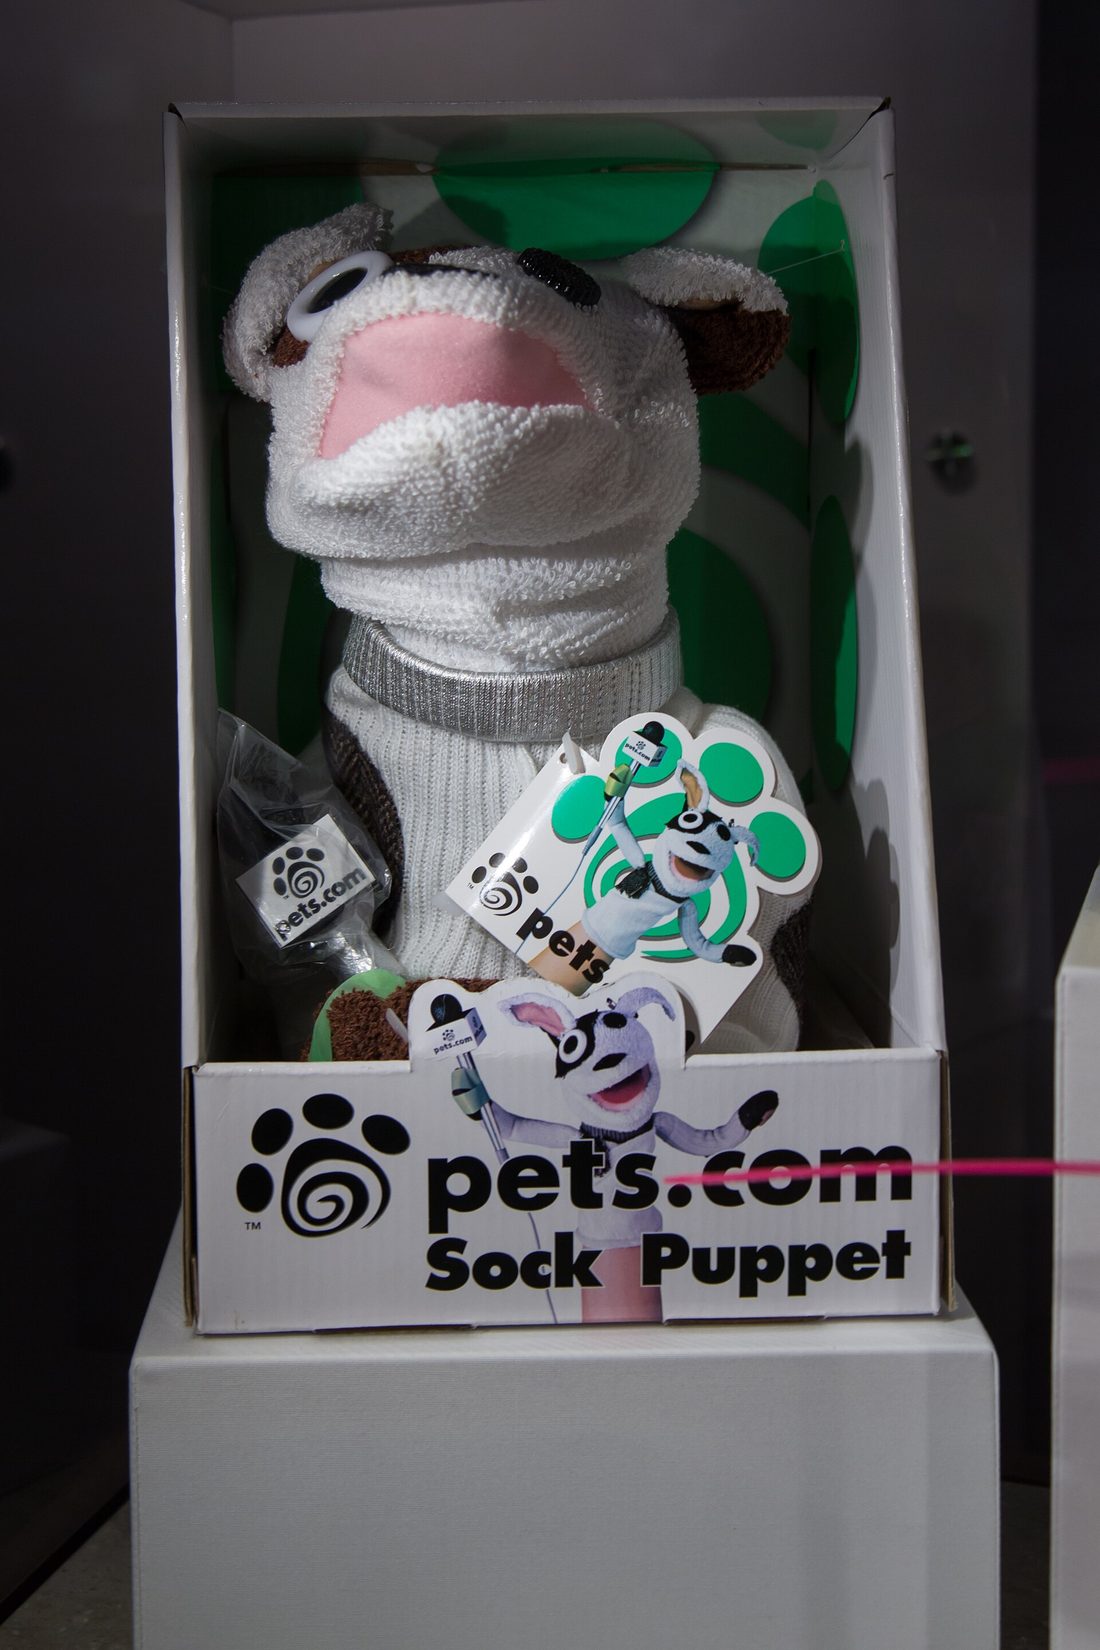
2000 年 11 月 6 日,Pets.com 宣布關門。那天股價只剩 0.19 美元,從上市到清算只有 268 天,約 3 億美元的投資化為烏有,數百名員工一夕失業。[4] 襪子玩偶後來被別家公司買走,繼續拍廣告。玩偶沒事,股東有事。
Pets.com 不是孤例。它只是最有名的一個。《Barron's》調查的那 207 家公司,大多數都在回答同一個問題:當下一輪融資不再來,誰先斷氣。答案在接下來的 2 年裡,一個一個揭曉。[5]
第四章腰斬,再腰斬
高點之後,指數沒有立刻崩盤,而是像漏氣一樣,一點一點往下掉。2000 年年底,那斯達克收在 2470.52 點,12 個月之內跌掉一半以上。[1] 很多人以為這是回檔,是撿便宜的機會。他們不知道,真正的底部還在 2 年之後。
帳面上的數字背後,是真實的人生。退休金縮水的人延後了退休,拿著股票選擇權的工程師發現自己一夜之間回到原點,年輕的創業者看著辦公室的燈一盞一盞熄掉。泡沫最殘忍的地方,不在於它讓人賠錢,而在於它先讓人相信,賠錢是不可能的事。
錢斷掉之後,跌勢自己會找下一層樓:融資買股的人被迫賣出,賣出壓低價格,價格下跌又逼出更多賣出。這條迴路不需要哪一個壞人來推動,只需要所有人在同一時間發現,出口比想像中窄得多。[8]
2001 年 3 月,美國經濟正式陷入衰退,一直持續到 11 月。[10] 衰退本身只有 8 個月,科技股的冬天卻長得多。2002 年 10 月 9 日,那斯達克收在 1114.11 點,比高點跌了 77.9%。[1]
泡沫不是美國獨有的。同一時間,台灣加權指數從 10202 點跌到 3446 點,跌幅 66.2%,花了 17.3 年才站回高點。[11] 不同的市場,同一齣戲:先相信,再追價,最後一起付學費。
第五章差點死掉的那一個
並不是所有人都死了。亞馬遜在同一場崩盤裡差點死掉,然後活了下來——而它活下來的方式,值得比它的股價更仔細地看。
市場的判斷看起來很有道理:這家公司從來沒有賺過錢,身邊的同業一家一家倒下,連它自己投資的 Pets.com 都關門了。唯一不同的是,亞馬遜在窗口關上之前,於 2000 年初靠發行可轉換債券籌到了 6.72 億美元。[6] 這筆錢後來成了它的救命繩。
股價的跌法比同業更慘。按年報記載,亞馬遜股價在 1999 年第 4 季的高點是 113 美元,2001 年第 3 季的低點只剩 5.97 美元;從 1999 年 12 月的高點到 2001 年 9 月的低點,跌幅約 94%。[7] 光是 2000 年,股價就跌了 79.6%。[7] 創辦人貝佐斯在 2000 年致股東信的開頭只寫了一個字:「ouch。」信裡說,寫信的時候,股價比去年跌了 80% 以上。[6]
但股價跌掉 94% 的時候,公司的生意並沒有跟著消失。書還在賣,客人還在增加,倉庫與物流還在運轉。2001 年第 4 季,亞馬遜交出第一份單季獲利:500 萬美元,營收 11 億美元。[7] 500 萬美元很小,小到幾乎可以忽略;但它證明了一件事:這家公司的模式可以賺錢,只是需要時間。
亞馬遜與 Pets.com 的差別,不在於誰的故事比較動人,而在於誰的帳本先撐到現金流轉正的那一天。泡沫考驗的從來不是願景,而是跑道有多長。
第六章廢墟裡長出來的東西
泡沫破掉之後,網路並沒有消失。剛好相反,泡沫留下的東西,比泡沫本身更耐用。狂熱時期鋪下的基礎建設、寫好的軟體、被訓練出來的人,全都留了下來。價格崩了,建設還在。[8]
留下的不只是硬體,還有一套被驗證過的做生意的方法:先把東西送到客人手上,再慢慢學會賺錢;先把使用者留下來,再想辦法收費。電子商務、搜尋廣告、線上付款,這些今天看來理所當然的模式,都是在那場大火裡被燒出形狀的。
2000 年的時候,有一家小公司正安靜地做著一件不起眼的事:把搜尋結果排得比別人準。Google 在 1998 年成立,到了 2000 年,它的索引已經超過 10 億個網頁,成為當時全球最大的搜尋引擎,每天處理 1800 萬次搜尋。[12] 它沒有在超級盃買廣告,沒有養一隻玩偶,沒有在上市第一天就暴漲。它只是一直把同一件事做得更好。
這是泡沫最弔詭的遺產:最喧鬧的公司死得最快,最安靜的公司活得最久。市場在 2000 年為「網路會改變世界」付了天價,這句話本身是對的;錯的是價目表,是時間表。未來真的來了,只是沒有照著那天的股價來。
終章泡沫沒有白費
26 年後回頭看,網路泡沫像一面鏡子,照見的不是某一年、某一個市場,而是人性裡一個固定的迴路:先有一個真的新東西,再有一個真的故事,然後故事長得比東西快,最後價格長得比故事還快。等到有人問「這到底值多少錢」的時候,派對已經散了。
制度也在其中推了一把。創投要退場,投行要承銷,分析師要講故事,媒體要標題,散戶要致富。每個環節的人都不需要相信泡沫,只需要相信下一個人會接手。這條鏈條轉得越快,就越沒有人停下來問:這家公司靠什麼賺錢?手上的現金夠燒多久?如果明天沒有人願意再出錢,它還值多少?
這些問題在 2000 年聽起來掃興,在今天聽起來依然掃興。但它們是區分狂歡與建設的唯一方法。狂歡問的是「還會漲多少」,建設問的是「沒有人看的時候,它還在不在」。Pets.com 的玩偶還在拍廣告,亞馬遜的倉庫還在出貨,Google 的搜尋框還在等下一個問題。時間最後留下的,從來不是漲得最兇的那一個,而是撐得最久的那一個。
每一個世代都會有自己的 2000 年。名字會換,技術會換,連交易所的看板都會換,但迴路不會換:新東西出現,好故事出現,故事跑得比東西快,價格跑得比故事快。讀懂 2000 年,不是為了嘲笑當時的人,而是為了在下一次聽見「這次不一樣」的時候,先問一句:不一樣在哪裡,值多少錢。
泡沫沒有白費。它用一場 77.9% 的下跌,教會市場一件事:未來會來,但不會照著你的價目表來。[1]