序章一個從不虧錢的人
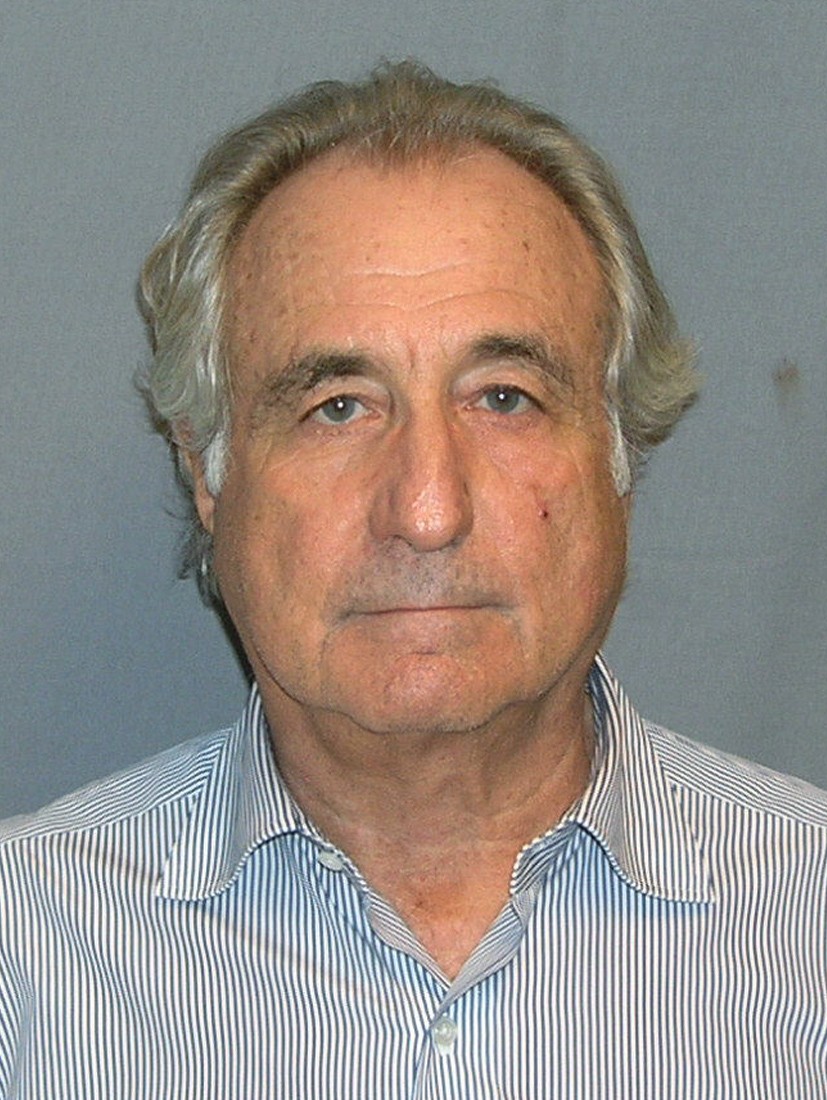
2008 年 12 月 11 日清晨,聯邦調查局的探員走進曼哈頓一間頂樓公寓,逮捕了 70 歲的伯納德·馬多夫。就在前一晚,他向兩個兒子坦承,自己經營的資產管理事業「全都是一個大謊言」。[4]
在那一刻之前,馬多夫是華爾街最受尊敬的名字之一:納斯達克的前任主席,一間創立於 1960 年的老牌券商的創辦人,帳面上替 4,800 名客戶管理著 648 億美元。[11][12]他的客戶名單像是一部名人錄:慈善基金會、大學捐贈基金、退休金、歐洲貴族,以及把一生積蓄交給他的普通家庭。
然而真相只有一句話:那些錢從來沒有被投資過。沒有股票,沒有選擇權,沒有交易——只有一疊印得漂漂亮亮的假對帳單,和一間用新客戶的錢支付舊客戶的公司。這個故事最值得追問的,從來不是他怎麼做到的,而是為什麼這麼多人心甘情願地相信了他這麼久。
第一章信任是最值錢的貨幣
龐氏騙局的貨幣不是美元,是信任。馬多夫深諳此道。他的公司是真實存在的,而且有一半的業務完全合法:做市交易部門每天在市場上真金白銀地買賣,員工數百人,辦公室在曼哈頓中城的大樓裡。合法的那一半,就是非法那一半最好的掩護。
更關鍵的是,他懂得讓信任自我繁殖。想把錢交給馬多夫,不能直接上門,必須有人引薦;他還會拒絕客戶,說名額滿了。被拒絕的人反而更想進來,因為在金融世界裡,排他性本身就是一種背書:這麼多人搶著進去,裡面一定有好東西。
於是信任沿著熟人網絡流動:朋友介紹朋友,基金會介紹基金會,一間名為費爾菲爾德前哨的避險基金把數十億美元導進馬多夫的帳戶,自己收取手續費,卻從未認真查過那些報酬是怎麼來的。信任一旦開始自我複製,就不再需要證據——每一個新加入的人,都是對上一個人的保證。
第二章每月都賺錢的魔法
馬多夫對外宣稱的策略有一個拗口的名字:分割執行轉換策略。他說自己買進約 30 至 35 支標準普爾 100 指數成分股,同時買進賣權避險、賣出買權收取權利金,用選擇權的組合把報酬的上下波動都鎖在一個狹窄的區間裡。聽起來專業、保守、合情合理。
數字也配合得天衣無縫。根據 1990 年 12 月至 2008 年 10 月的月報酬紀錄,費爾菲爾德前哨基金的月均報酬為 0.84%,年化報酬約 10.59%,年化波動率僅有 2.45%。[3]年報酬大約 10%,不多不少:高到讓人滿意,低到讓人不起疑。[8]一個月賺 1% 左右,聽起來像是穩健,聽起來像是專業,聽起來像是你應該把退休金交給他的理由。
但這個數字在懂行的人眼裡,本身就是一封自白書。數學家愛德華·索普早在 1990 年代就看出不對勁:這個策略在理論上只能賺到接近無風險利率的報酬,而馬多夫報出來的數字幾乎是它的 3 倍;更可疑的是,市場下跌的月份,他的帳戶從不跟著跌,虧損的月份總是被神奇地「抹平」了。[7]
市場有漲有跌,這是金融世界唯一確定的事。一個策略可以跑贏市場,但不能取消市場。馬多夫賣的不是報酬,而是一種幻覺:波動是可以被馴服的,風險是可以被取消的。願意為這種幻覺付錢的人,比你想像的多得多。
第三章1920 年的郵票
龐氏騙局這個名字,來自一個比馬多夫早了 88 年的男人。1919 年底,義大利移民查爾斯·龐茲在波士頓成立證券交易公司,承諾投資人 45 天獲利 50%,90 天翻倍,理由是國際回郵券的匯率套利。[9]幾個月之內,他吸進了約 1,500 萬美元。
這個故事有一個致命的算術問題:要支撐他承諾的利潤,全世界需要流通約 1.6 億張回郵券,但實際流通的只有約 2.7 萬張。[10]1920 年 7 月 26 日,《波士頓郵報》把這筆帳算給了全城看;同年 8 月 12 日,龐茲被捕。[9][10]從爆紅到崩塌,不到一年。
龐茲和馬多夫的對照,恰恰說明了騙局的進化。龐茲承諾暴利,不到一年就垮了;馬多夫承諾溫和,撐了 17 年。貪婪能讓人上鉤,但讓騙局活下去的,是「合理」。50% 的報酬人人都知道是假的,10% 的年報酬卻人人都願意相信。馬多夫真正的發明,不是騙術,而是把騙術調校到剛好低於懷疑的門檻。
還有一個差別:龐茲的受害者大多是波士頓的普通移民與勞工,馬多夫的受害者卻包括全世界最有錢、最有學問的一群人。這一點,比任何數字都更值得深思。
第四章六次警報,五次撲空
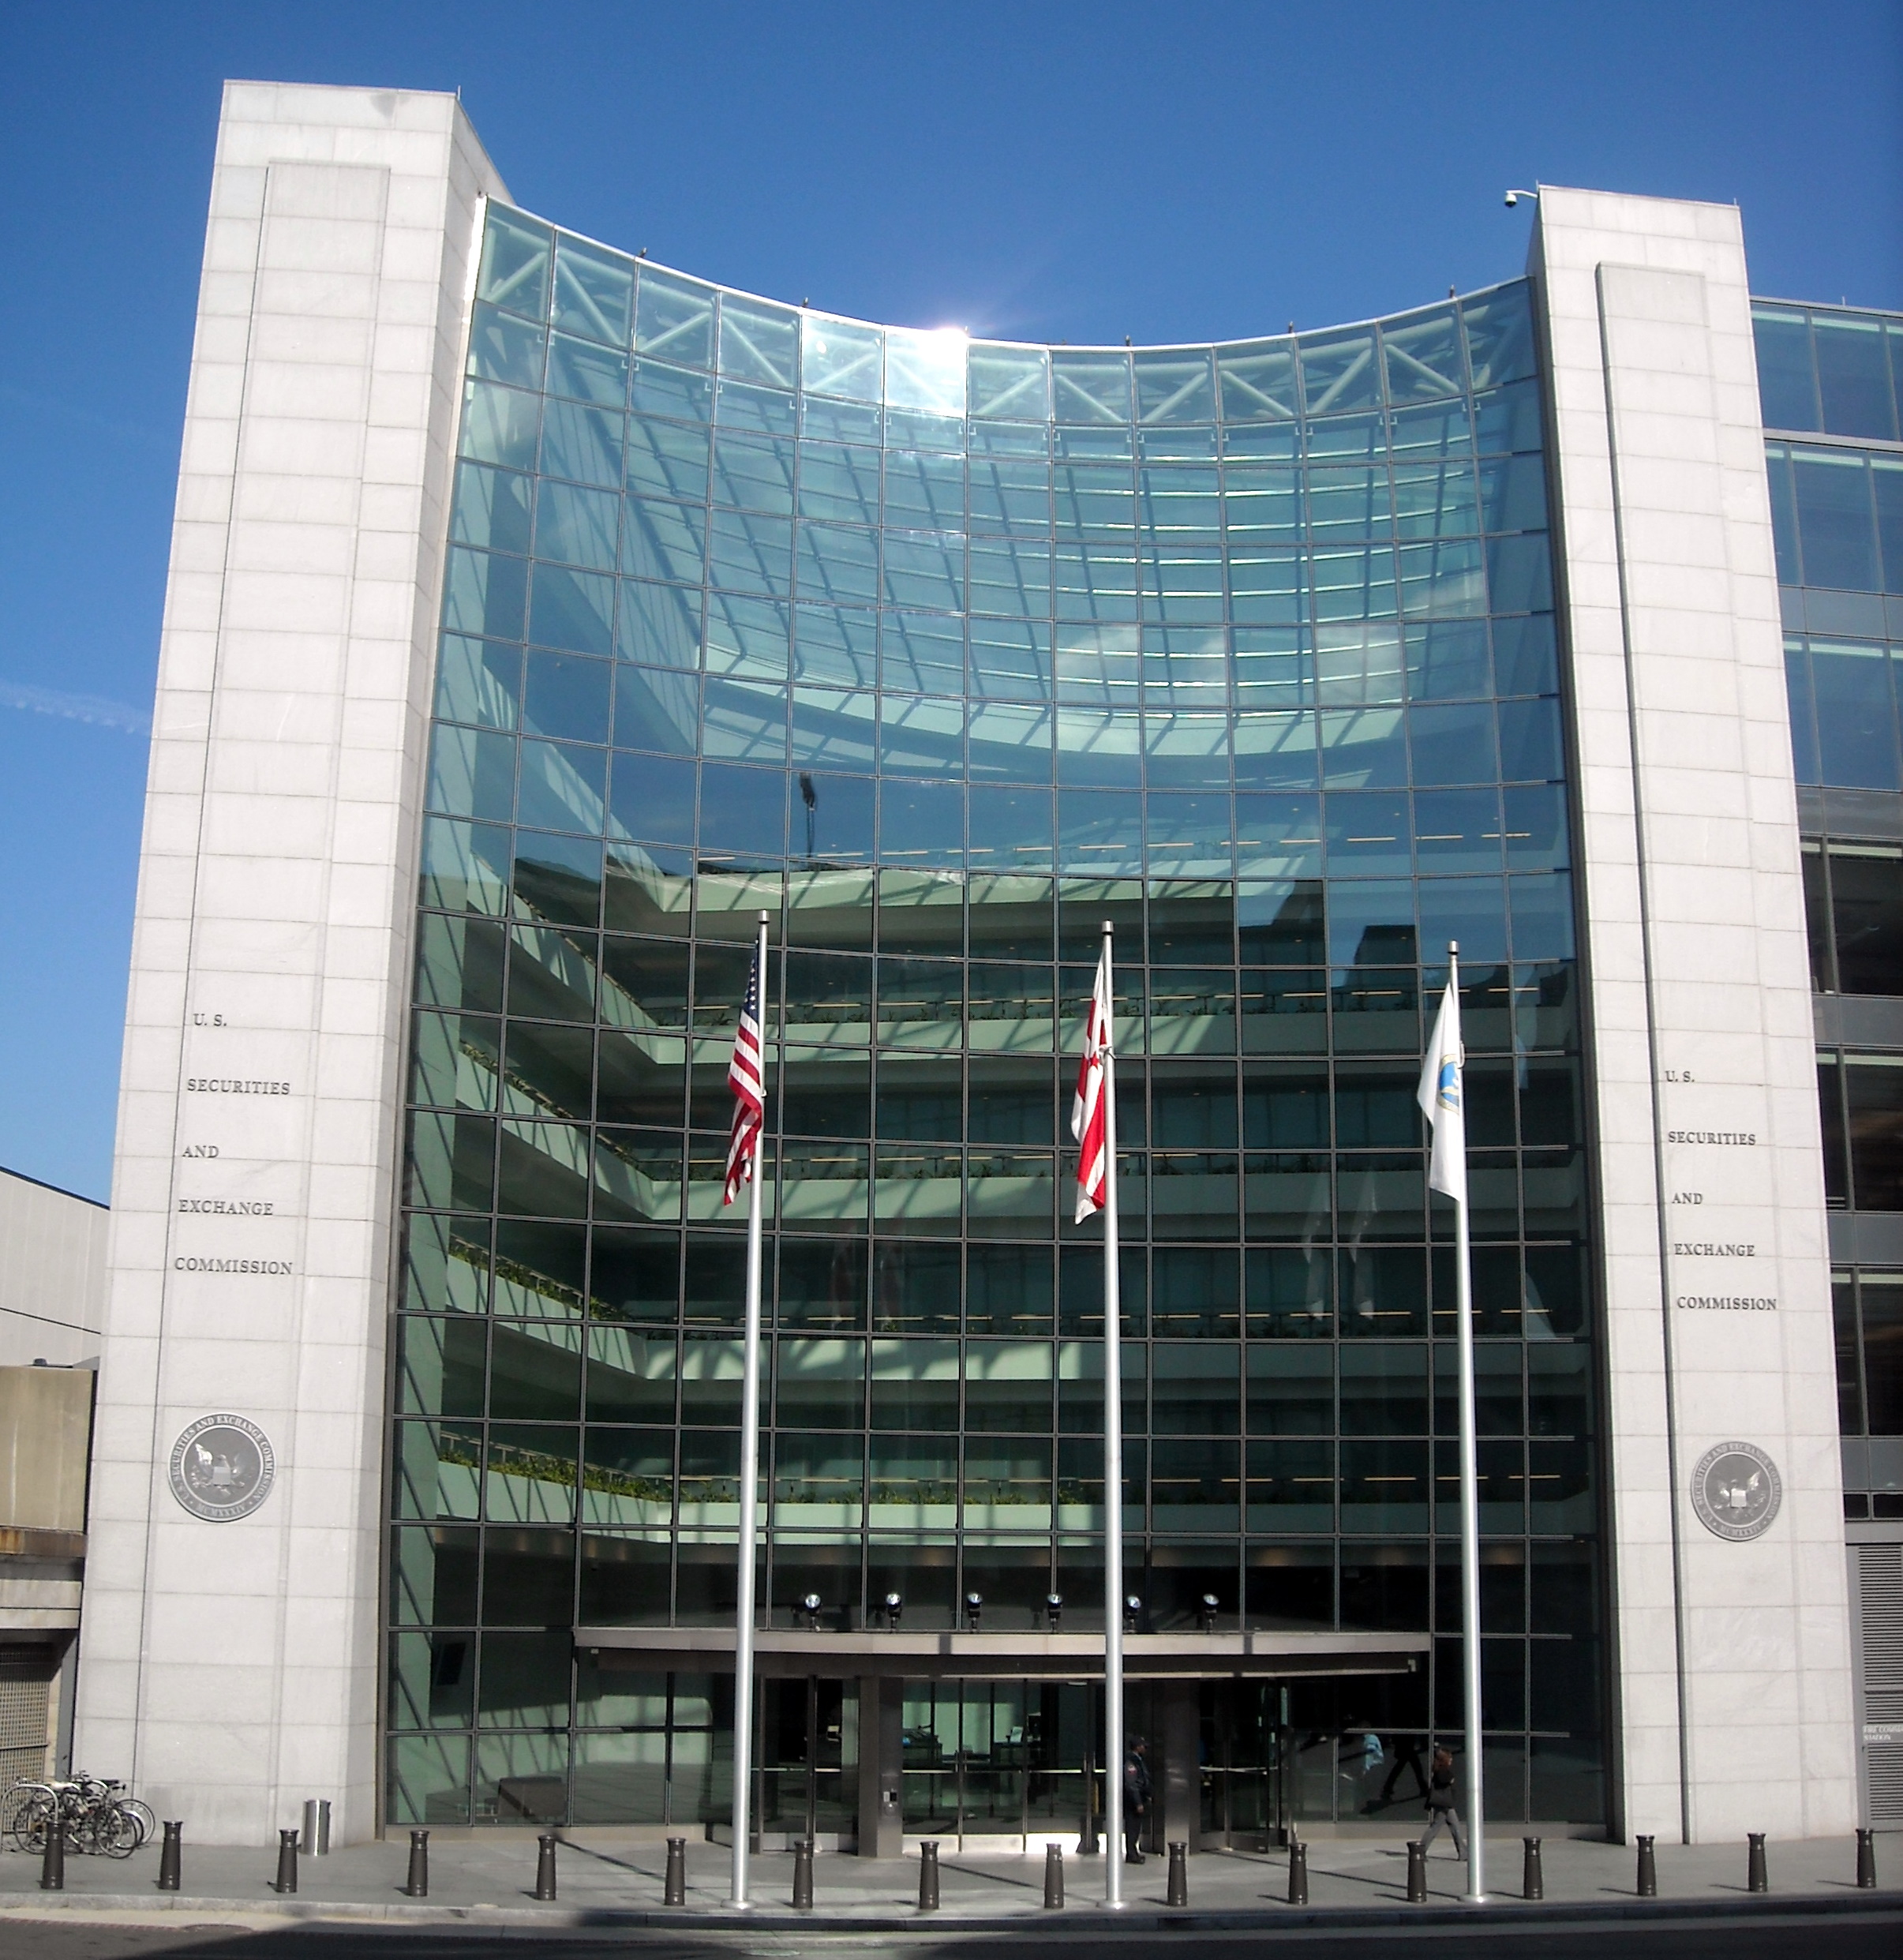
如果說受害者是被信任蒙住了眼睛,那麼監管者就是被自己的程序蒙住了眼睛。美國證券交易委員會的監察長辦公室在 2009 年 8 月 31 日公布的調查報告寫得很直白:1992 年 6 月至 2008 年 12 月之間,證管會接獲 6 件實質舉報,每一件都足以啟動一次徹底的調查;期間它對馬多夫進行了 3 次檢查、2 次調查,卻從來沒有做過一次真正徹底、稱職的調查。[1][2]
舉報者不是無名小卒。衍生性商品分析師哈利·馬科波洛斯在 2000 年 5 月、2001 年 3 月和 2005 年 10 月三度向證管會遞交分析,2005 年那份報告的標題毫不含糊:〈全球最大避險基金是一場騙局〉,裡面列出約 30 個疑點。[1][2]2001 年那份舉報送達紐約辦公室的隔天,就被決定不予調查。[1]
最離譜的不是沒人舉報,而是舉報來了,調查也來了,真相卻還是沒來。調查人員從未向交易所或清算機構獨立核對馬多夫的交易,也從未要求他出示真正的交易對手紀錄——而這正是戳破一場龐氏騙局唯一需要的動作。[1]一個監管機構可以擁有所有的權力,卻在每一個關鍵時刻選擇了最省事的那條路:看報表,不看交易;問本人,不問第三方;把程序走完,當成把事情查完。
這裡沒有陰謀,只有平庸的官僚主義。檢查人員缺乏衍生性商品的專業,辦公室之間互不通氣,而馬多夫頭頂的光環——納斯達克前主席、市場現代化的推手——讓每一個懷疑都顯得失禮。監管失靈很少長得像腐敗,它長得像禮貌。
第五章信任的傳染
馬多夫的客戶名單,讀起來像是一場社會學實驗。猶太慈善基金會把錢交給他,因為他是「自己人」;歐洲的貴族與銀行家把錢交給他,因為美國的慈善家都把錢交給他;連諾貝爾和平獎得主埃利·維瑟爾名下的基金會,也把幾乎全部資產交給了他。[11]
這就是親和詐騙的邏輯:信任不需要驗證,只需要傳遞。一個人相信,不是因為他查證過,而是因為他信任的那個人相信。這條鏈條每傳一手,懷疑就稀釋一分,等到鏈條夠長,沒有人還記得最初的信任是建立在什麼之上的。
心理學家會說,這是社會證明與從眾心理的合謀;經濟學家會說,這是資訊不對稱下的理性偷懶。兩種說法都對,但都不完整。完整一點的說法是:現代金融的規模已經大到沒有人能親自驗證一切,我們只能選擇相信誰。而一旦選擇了相信,我們的大腦就會開始為這個選擇辯護——把每一個疑點解釋掉,把每一次質疑當成不懂行。
馬多夫從來不需要說服所有人,他只需要說服第一批人。第一批人說服第二批人,第二批人說服第三批人。等到騙局被揭穿時,受害者才發現,自己不是被一個人騙了,而是被一整條信任的鏈條騙了。
第六章海嘯來了才看見礁石
龐氏騙局有一個致命的弱點:它只在漲潮時活得下去。2008 年秋天,金融海嘯席捲全球,馬多夫的客戶紛紛要求贖回,總額約 70 億美元,而他手上只剩幾億美元現金。[12]幾十年來第一次,進來的錢不夠付出去的錢。
2008 年 12 月 10 日,馬多夫向兩個兒子坦承一切;隔天,聯邦調查局在他的公寓裡將他逮捕。[4]2009 年 3 月 12 日,他在法庭上承認 11 項聯邦重罪,坦承自 1990 年代起就沒有真正進行過交易;同年 6 月 29 日,法官判處他 150 年有期徒刑,這是法律允許的最高刑期。[4]
帳本上的數字至此才完全攤開:檢方估計,客戶帳戶裡的金額在 2008 年 11 月 30 日高達 648 億美元,但其中約 470 億美元是從未存在過的虛構獲利;客戶真正投入、也真正損失的本金約為 175 億美元。[11][5]法院指定的清算人歐文·皮卡德隨後展開了史上最大規模的追償行動,截至 2018 年已追回約 133 億美元,向受害者分配了約 112.8 億美元;美國司法部的受害者基金另有約 40 億美元用於賠償。[5][6]
馬多夫於 2021 年 4 月 14 日死於獄中,享年 82 歲。[12]他留下的不是一間公司,而是一個問題。
終章謊言死後,信任還活著嗎
150 年的刑期,在法律上是一個句點,在歷史上卻只是一個逗號。馬多夫之後,監管規則改了,盡職調查的清單變長了,基金經理人必須把資產交給獨立的第三方託管——這些都是對的,也都是不夠的。
因為這場騙局真正的教訓不在金融,而在人性。報酬的平穩程度本身就是一種資訊:一個從不虧錢的投資,不是太好,就是太假。查核的對象不應該是報表,而應該是交易本身——錢去了哪裡、跟誰交易、有沒有獨立的第三方看見。信任不是錯,錯的是把信任當成驗證的替代品。
馬多夫死後,龐氏騙局並沒有死。它只是換了名字,換了包裝,換了新的承諾。下一個馬多夫不會說自己 45 天賺 50%,他會說自己每個月穩穩賺 1%,有策略、有風控、有口碑。分辨他的方法只有一個,而且從 1920 年到今天都沒有變過。