序章1995 年 3 月 1 日:看病那天,規則換了
1995 年 3 月 1 日清晨,全台灣的醫院掛號櫃台前都排起了隊。那一天,全民健康保險正式開辦。從這天起,看病不再先問「你有沒有錢」,而是先問「你有沒有帶卡」。一張薄薄的紙卡——看一次診蓋一個章,6 格蓋滿就要換新——成了所有人的入場券。開辦那一年年底,納保率就達到 92%[6];30 多年後的今天,約 99.9% 的人都在這張網裡[1]。
這篇文章要講的,不是一張卡的發明史,而是一場安靜的革命:一個社會如何決定,生病不應該是一個人破產的原因。這個決定並不便宜,也不完美——它到今天還在為錢爭吵。但它改變了台灣人與醫院、與疾病、與彼此的關係。而這一切,要從一個很簡單的問題開始:開辦之前,誰有保險,誰沒有?
第一章開辦之前,誰有保險、誰沒有
1995 年之前,台灣的醫療保險是按職業分的:勞工有勞保,1950 年創立;公教人員有公保,1958 年創立;農民有農保,1989 年才創立;軍人有軍保[4]。有工作的人多半有保險,沒有工作的人——孩子、老人、家庭主婦、打零工的人——多半沒有。開辦前,整體覆蓋率只有約 59%,每 10 個人裡,就有 4 個人生病得全額自付[12]。
沒有保險的人裡,最多的是 14 歲以下的孩子與 65 歲以上的老人[12]。一個家庭最脆弱的兩端,恰恰是最沒有保障的兩端。孩子發燒、老人跌倒,在 1995 年之前,對許多家庭來說首先是一個算術問題:這次看病,要花掉多少錢?看病的錢從哪裡來,是那個年代許多家庭每個月都要算的帳。
1995 年以前的台灣,健康照護體制屬於自由市場[2]。醫院是市場,病人是顧客,付不起錢的人,最好的選擇是忍——忍到病自己好,或者忍到再也忍不住。那不是任何一個人的錯,是一個制度還沒有被發明出來的時代。
政府其實早就知道這個問題。1968 年,內政部草擬了全民健康保險計畫;1986 年,行政院核定的長期展望把 2000 年訂為開辦目標年[2]。但從計畫到開辦,走了 27 年。1988 年,行政院經濟建設委員會成立「全民健康保險規劃小組」,聘請哈佛大學教授蕭慶倫擔任第一期規劃總顧問[5];蕭慶倫後來被稱為全民健保的「前期總設計師」[5]。1994 年 7 月 19 日,立法院三讀通過《全民健康保險法》[2];1995 年 1 月 1 日,中央健康保險局成立[2];同年 3 月 1 日,制度正式上路[2]。
第二章一張卡的誕生
健保的設計有 3 個關鍵字:單一保險人、強制納保、保費三方分擔。政府是唯一的保險人,全體國民依法強制納保,保費由被保險人、雇主與政府共同負擔[2]。而且不問健康病史:不管過去生過什麼病,都一視同仁。這個「不問」,是整張卡最關鍵的設計——保險最怕的逆選擇,被法律直接取消了。
強制納保之外,制度還替最窮的人留了一扇門:低收入戶的健保費由政府全額補助,中低收入戶的保費,自 2011 年 7 月起由政府補助半數[7]。一張卡要做到「人人有保」,不能只靠法律強制,還要讓付不出錢的人也付得起——這是健保與一般商業保險最不一樣的地方。
開辦初期用的是紙卡。看一次診,櫃台蓋一個章,6 格蓋滿就換一張新卡[9]。流程樸素得像合作社的存摺,但樸素正是重點:它讓一個不識字的阿嬤也看得懂——有這張卡,就可以看病。
開辦第一年年底,納保率就達到 92%[6]。原本沒有保險的老人與孩子,第一次走進醫院不用先算錢。對他們來說,改變不是抽象的制度,而是一件很具體的事:發燒的孩子半夜可以去掛急診,而不必等到天亮看情況。
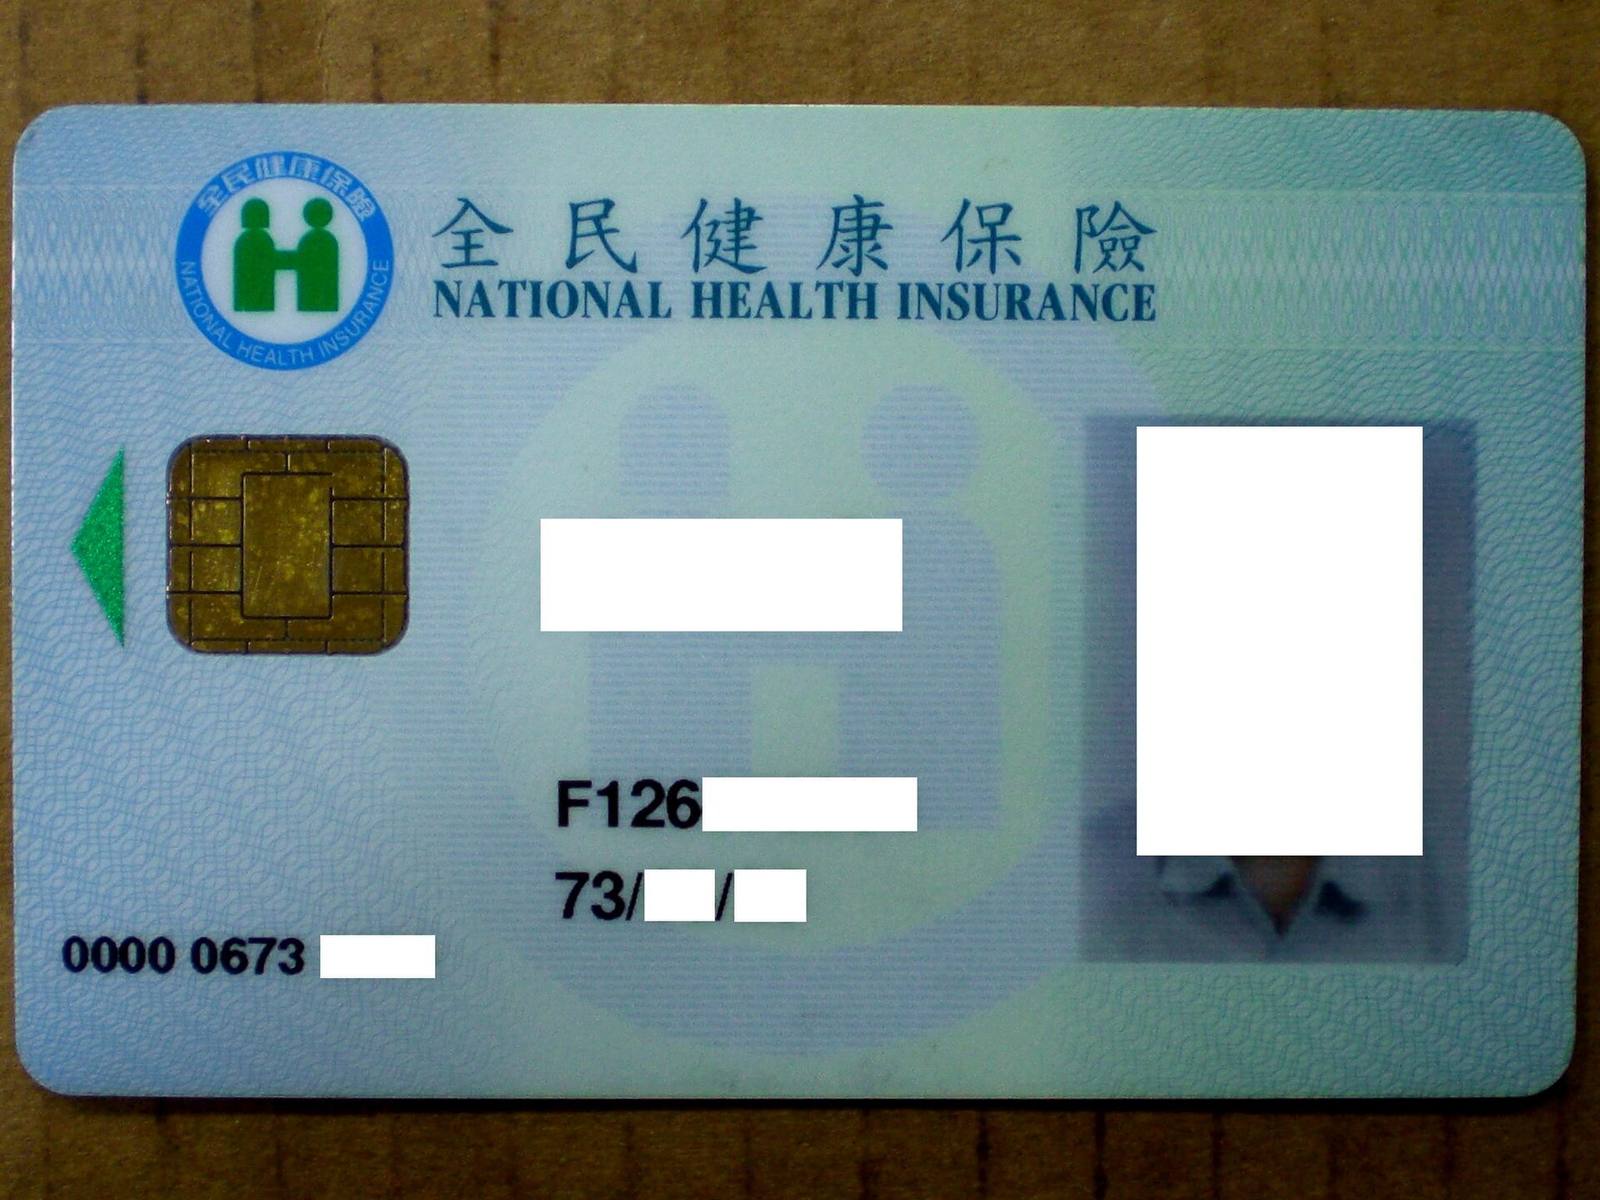
卡片本身也在進化。2004 年 1 月 1 日,IC 健保卡全面上路,紙卡退役[8][9],就醫紀錄裝進晶片,台灣成為全球第一個全面使用 IC 卡管理醫療資訊的國家[8]。同一年,健保引進蕭慶倫設計的 RBRVS(醫師診療費合理支付標準),讓不同醫療服務的支付更反映實際投入的成本[5]。2014 年 2 月起,健保署推出「健康存摺」,民眾可以自己上網查就醫與用藥明細[2]。一張卡,從蓋章的紙,變成隨身的健康檔案。
第三章便宜的代價
但便宜是有代價的。健保開辦初期採取「論量計酬」:看多少、付多少。醫院與診所做得越多、領得越多,醫療費用於是快速膨脹。1998 年起,健保年度收支出現短絀[4];開辦 7 年,費率只調過一次,2002 年 9 月從 4.25% 調到 4.55%[4]。一個承諾「什麼都包」的制度,第一次發現自己的口袋不夠深。
解法是「總額支付制度」:健保署事先劃定一年的醫療支出總額,超過總額的部分,按比例打折給付[2]。牙醫 1998 年 7 月先行,中醫 2000 年 7 月、西醫基層 2001 年 7 月、醫院 2002 年 7 月跟進[4]。從此,健保的 1 點不再固定等於 1 元,而是一個浮動的數字——總額是天花板,點值是天花板底下大家分食的結果。
費率也在同一條路上來回調整:2010 年 4 月調到 5.17%[2];2013 年 1 月 1 日二代健保實施,開徵補充保費,費率降為 4.91%[7];2021 年 1 月,費率回到 5.17%,補充保費率 2.11%[11]。每一次調費率,都是一次全社會的爭吵:雇主嫌貴、民眾嫌貴、醫界嫌給付太低。沒有人滿意,但制度還在運轉——這或許正是它最了不起的地方。
總額與費率之間,藏著健保真正的張力:它一手承諾「人人有保」,一手又必須替全民看緊荷包。壓住費用成長的方法,從來不只是算術,更是分配——誰的診察費多一點、誰的藥費少一點,每一個點數的背後,都是一個行業的生計。
尚無答案的問題
健保的財務爭論至今沒有停過。費率調漲上限為 6%[2],人口卻在老化,醫療技術卻在變貴。一張承諾「人人有保」的卡,要靠什麼撐到下一個 30 年?這個問題,寫這篇文章的時候還沒有答案。
第四章世界第一的背後
數字上,健保是一張漂亮的成績單。開辦初期的民眾滿意度約 65%,到 2004 年底約 80%[12];2017 年的調查,滿意度達到 85.8%[3]。2016 年,台灣的醫療保健支出僅佔 GDP 的 6.3%,行政成本僅約健保總支出的 1%[3]——用很少的錢,辦了很多的事。
更重要的是結果。健保實施後,國人平均餘命增加,2016 年女性平均餘命 83.4 歲、男性 76.8 歲,與 OECD 各主要國家相近[3]。2025 年,台灣在 Numbeo 全球醫療照護指數拿下 86.5 分,連續 7 年蟬聯榜首[10]。
「全體國民從出生起,不分年齡、貧富或職業,人人均享有平等就醫的權利。」
——陳時中,〈UHC的典範:臺灣的全民健保〉,2018 年[3]
但榜首的另一面,也要誠實寫下來。點值稀釋、醫護人力吃緊、急診壅塞——這些爭論幾乎年年出現。一個制度可以同時是世界第一,又讓第一線的人喊累,這不是矛盾,而是同一枚硬幣的兩面:便宜的醫療,總要有人在某個環節付出代價。
「便宜」還有另一種算法。一個社會願意為「不讓人生病就破產」付多少錢,是一個價值選擇,不是會計問題。健保的費率爭吵,本質上是這個價值選擇每年重算一次——每一次調費率,台灣都在重新回答:我們願意為彼此的健康,付出多少?
健保最誠實的成績單,不在排名裡,而在每天清晨掛號櫃台前排隊的人龍裡。他們排的不是一張號碼牌,而是一種信任:相信這張卡明天還能用,相信生病的時候,社會不會先問你有沒有錢。
終章一張卡,一種契約
1995 年到今天,健保走過 30 多年。從紙卡到晶片卡,從 59% 到 99.9%,從一個倉促上路的制度[12],變成台灣人習以為常的日常。習以為常,恰恰是它最成功的地方——最好的社會制度,就是讓人忘記它的存在。
這張卡的本質,是一種契約:每個人繳一點,生病的人先用。這不是慈善,是保險最原始的約定:風險共擔。今天健康的你,替今天生病的陌生人付錢;明天生病的你,也會有人替你付錢。契約成立的前提,是每個人都相信別人也會遵守。這份契約也改寫了醫病關係:病人不再是上門的顧客,醫師也不再只是做生意的店主——診間裡的兩個人,第一次站在同一張卡的同一邊。
1995 年 3 月 1 日那天,沒有煙火,也沒有值得紀念的剪綵畫面,只有掛號櫃台前多了一張卡。但有些革命就是這樣發生的——不是轟然一聲,而是從此以後,看病這件事,再也不一樣了。健保教會台灣的事,不只是如何付醫藥費,而是一個社會可以如何對待生病的人。