序章11 月的質疑
2026 年 11 月 13 日,星期五,輝達收在 162.85 美元。10 月 6 日的收盤高點 239.24 美元,還不到 6 個星期以前;從高點算起,股價已經跌掉約 32%。短短 5 個交易日,市值蒸發了 5,730 億美元,跌破 4 兆美元大關——這是 2025 年 7 月以來第一次。連續 6 週收黑,創下 2012 年以來最長的連跌週數。[8]
同一家公司,5 個星期前還是全世界市值最大的公司,是指數基金裡佔比約 8% 的巨人;5 個星期後,市場問的問題變了:人工智慧的熱潮,到底是真的,還是又一場泡沫?
這個問題不是第一次被問。1720 年,倫敦問過。1845 年,倫敦又問過一次。2000 年 3 月,全世界都問過。而每一次,都有人用同一句話回答:這次不一樣。
這本書不打算直接替你回答。泡沫從來不是一道是非題,而是一道算術題:錢從哪裡來、流到哪裡去、停下來會發生什麼事。先把帳算清楚,再決定要不要相信那句話。
第一章錢的迴圈
2025 年 9 月,輝達宣布向 OpenAI 投資最多 1,000 億美元,換取約 10 吉瓦的新資料中心產能——裡面全裝輝達的晶片。[1]2026 年 2 月,它又在 OpenAI 的增資裡投了 300 億美元。[3]2026 年 8 月,再為 OpenAI 在俄亥俄州的園區擔保最多 1,050 億美元的融資:先期 4.25 吉瓦,最終 8 吉瓦,20 年租約,只用輝達的硬體。[1]
不只 OpenAI。輝達持有 CoreWeave 約 1 成股份,還答應買下它到 2032 年 4 月賣不掉的算力,金額 63 億美元。[2][3]博通則借給 Anthropic 最多 420 億美元,讓它租用博通的晶片。[4]
這就是華爾街說的「循環融資」:賣設備的人出錢給買設備的人,買家再把錢花回賣家身上。帳面上的營收是真的,需求是真的,錢也真的轉了一圈——只是同一筆錢,在報表上出現了不只一次。
國際貨幣基金組織在 2026 年 10 月的《全球金融穩定報告》裡數過:2023 年以來,這類交易至少 14 筆,約 3,000 億美元股權、6,500 億美元債務,背後掛著 1.4 兆美元的未來營收承諾。[4][5]國際清算銀行更發現,2021–2025 年流進 AI 公司的錢,有 55.2% 來自其他 AI 公司;將近一半的交易裡,投資人同時也是供應商或客戶。[4][6]
黃仁勳說,這種說法「荒謬」。[1]《大賣空》的主角麥可·貝瑞說,AI 基礎設施泡沫的風險是真的。[1]同一組交易,兩種電影。差別只在於,你相信錢的迴圈是產業的正常供血,還是泡沫的自我餵養。
第二章7,300 億美元的賭注
迴圈之外,還有一筆更大的帳。2026 年,亞馬遜、微軟、Alphabet、Meta 這 4 家雲端業者合計的資本支出約 7,300 億美元:亞馬遜約 2,200 億、微軟約 1,700 億、Alphabet 1,950–2,050 億、Meta 1,350–1,450 億。[7]2025 年合計約 4,100 億美元,一年增加近 8 成。高盛估算,2025–2030 年,這 4 家 5 年的帳單加起來是 5.3 兆美元。[7]
錢從哪裡來?一部分來自獲利,一部分來自借貸。亞馬遜 2026 年第一季的自由現金流只剩 12 億美元,比一年前少了 95%。[7]當一家公司一年要花 2,200 億美元蓋資料中心,現金流被抽乾的速度,比財報上的獲利快得多。
需求端呢?OpenAI 簽下的算力合約約 7,300 億美元,對照它的年化營收約 500 億美元——合約是營收的 14 倍以上。[2]韓國央行的估算更直接:這類循環交易佔甲骨文雲端訂單的 47%、微軟的 41%。[4]
問題不在於數字大。鐵路、網路,哪一次的數字不大?問題在於:這些承諾裡,有多少是靠未來的營收撐起來,而不是靠下一輪融資?如果答案是後者,那麼每一個簽下的合約,都在等下一個人接棒。
第三章南海泡沫
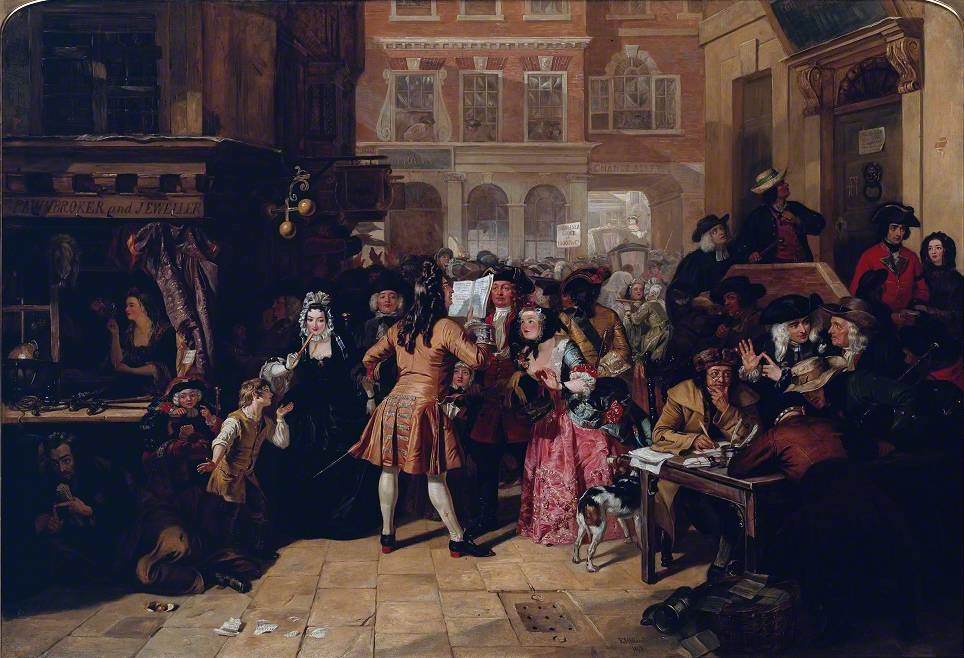
1720 年 1 月,南海公司的股價是 128 英鎊。8 月初,它衝上 1,000 英鎊;9 月底,跌回 150 英鎊。不到 8 個月,股價漲了將近 8 倍,再跌掉 85%。[14][15]
這家公司的本業,是壟斷英國與南美洲的貿易。但英國與西班牙長年交戰,貿易幾乎不存在。它的真正生意,是接手英國的國債換成股票,再借錢給股東買自己的股票——股價上漲的燃料,就是公司自己放出去的貸款。[14]
牛頓也栽在裡面。他早早賣出,賺了 1 倍;看著股價繼續翻倍,又追高買回,最後賠掉約 2 萬英鎊——以今天的幣值算,約 300 萬英鎊。[14]一個能算出天體運行的人,算不出人群的瘋狂。
1720 年的教訓很簡單:泡沫不需要騙子,只需要一個好故事、一家肯借錢的公司,和一群怕錯過的人。故事是真的嗎?不重要。重要的是,錢是不是自己借給自己。
第四章鐵路狂熱
1845 年 8 月,英國鐵路股價指數衝上 1,984 點;到 1850 年 4 月,只剩 673 點,跌掉約 2/3。[12]1846 年一年,國會就通過 263 項鐵路法案;1845–1847 年核准約 8,590 英里的新鐵路,而 1842 年全國既有路網才約 2,000 英里。[12]
便宜的錢點燃了它。英格蘭銀行把貼現率降到 2.5%,150 年來最低。[12]分期付款的股票更讓中產階級只付一小筆訂金,就能認購大筆股份——漲的時候是槓桿,跌的時候是催繳通知,付不出來就得賤賣。
1845 年 10 月,英格蘭銀行升息,大西部鐵路的股價在一個月內從高點跌掉 40%。[13]1847 年 10 月,全面爆發商業危機,政府被迫暫停《銀行特許法》才能放錢救市。[12]1849 年,「鐵路大王」喬治·哈德遜被查出拿資本發股息、做假帳,身敗名裂。[12]
但鐵路本身留下來了。那些被笑話的重複路線、過度樂觀的支線,大多數今天還在跑。泡沫賠掉的是股價,不是鐵軌。技術是真的,價格是假的——這句話,1845 年成立,2000 年成立,2026 年也成立。
第五章網路泡沫
1995 年 8 月 9 日,網景上市,點燃了網路泡沫。[10]那斯達克從 1995 年到 2000 年 3 月上漲約 600%,2000 年 3 月 10 日收在 5,048.62 點。[10][11]然後跌了 2 年半,2002 年 10 月 9 日收在 1,114.11 點,跌幅 78%,約 5 兆美元市值蒸發;花了 15 年,才在 2015 年 4 月收復高點。[10]
高點時,思科的本益比約 130 倍——一家真正賺錢的公司,股價照樣跌掉 9 成。[10]Pets.com 在 2000 年 2 月 IPO 募了 8,250 萬美元,同年 11 月就清算了。[10]看對趨勢的人,如果買在錯誤的價格,一樣賠錢;而且要等 15 年才拿得回來。
網路泡沫跟鐵路泡沫是同一齣戲:技術改變世界是真的,股價假設的成長速度是假的。泡沫破掉之後,網路留下來了,鐵路留下來了,賠掉的只是買在高點的人。2000 年的教訓不是「不要相信網路」,而是「不要為 15 年後的獲利,付今天的價格」。
第六章這次有什麼不一樣
先說真的不一樣的地方。輝達 2027 財年第二季單季營收 962 億美元,年增 105.8%,資料中心業務 890 億美元,年增 117%。[8]2026 財年自由現金流 967 億美元。[4]這不是 2000 年的 Pets.com,也不是 1720 年的南海公司——晶片真的賣出去了,錢真的收進來了,客戶排隊等貨,不是排隊等下一輪融資。
再說一樣的地方。輝達一家公司就佔標普 500 指數約 8%[3]——每個買指數基金的人,都押了同一注。AI 公司的錢,有超過一半來自彼此。[6]最大的客戶同時是最大的股東、最大的債權人、最大的房東。相關性,就是 2026 年的系統性風險。
泡沫從來不是「東西是假的」,而是「價格假設未來永遠照今天的速度長大」。輝達的股價跌 32%,不等於 AI 是假的;輝達的營收翻倍,也不等於股價永遠合理。這兩句話可以同時是真的——而市場最不擅長的,就是同時相信兩句互相衝突的真話。
第七章怎麼看一場泡沫
與其猜泡沫會不會破,不如問 3 個問題。第一,錢從哪裡來?來自獲利,還是來自借貸與增資?第二,沒有融資,需求還在不在?第三,如果成長慢下來 2 成,誰先付不出錢?
2000 年的答案是:錢來自 IPO 與舉債,需求來自還沒賺錢的公司,成長一慢下來,整個鏈條就斷了。2026 年的答案還沒寫完——但題目已經擺在桌上:OpenAI 的 7,300 億美元合約要靠 500 億美元的年化營收兌現,輝達的 1,050 億美元擔保要靠 OpenAI 20 年不違約,4 家雲端業者一年 7,300 億美元的支出要靠現金流撐住。
萊因哈特與羅戈夫在《這次不一樣》裡翻了 66 個國家、8 個世紀的金融危機,結論只有一句:每一次崩盤前,最貴的一句話就是「這次不一樣」。[16]
終章泡沫不是問題,問題是價格
1720 年之後,英國還是成了海上強權。1845 年之後,鐵路網還是鋪滿了英國。2000 年之後,網路還是改寫了世界。每一場泡沫破掉之後,技術都留下來了,賠掉的只是買在高點的人。
所以問題從來不是「AI 是不是真的」。AI 是真的,晶片是真的,資料中心也是真的。問題是:你付的價格,假設了多少個「永遠」?
如果有一天 AI 的帳算不攏,倒下的不會是 AI,而是那些把未來 10 年的成長一次付清的人。看懂錢的流向,比看懂技術更重要——因為技術決定世界變成什麼樣子,價格決定你在這場變化裡是贏家還是輸家。
尚無答案的問題
誠實起見,以下幾件事至今查不到可靠答案,本篇不假裝知道:
- 輝達對 OpenAI 的擔保,實際動用條件與完整條款沒有公開,季報只揭露部分內容。
- OpenAI 簽下的 7,300 億美元算力合約裡,有多少已有確定的付款時程,外部看不到。
- 2026 年 11 月 17 日的輝達財報尚未公布,屆時的數字可能改變本篇的判斷。